Comment préparer le budget d'une demande de subvention artistique
Pour préparer un budget de demande de subvention artistique, partez des règles du programme et du périmètre réel du projet : listez les coûts admissibles, justifiez chaque montant par une base de calcul et montrez comment le projet sera financé. Le montant demandé doit être déterminé à partir du besoin admissible restant, puis vérifié au regard des plafonds, de la contrepartie et des autres conditions du financeur.
Budget de subvention : 5 contrôles avant l’envoi
Ce parcours relie les règles du programme, les coûts du projet, les sources de financement et le montant demandé. Chaque valeur finale doit suivre les instructions du financeur concerné.
- Règles du programmeVérifiez le format, la période admissible, les coûts autorisés, les plafonds, la contrepartie et le traitement des contributions en nature.
- Dépenses du projetReliez chaque activité à une ressource, puis à une quantité ou une durée, un taux ou coût unitaire et un total traçable.
- Plan de financementDistinguez la demande de subvention, les autres financements, les contributions en espèces et, si elles sont autorisées, les contributions en nature. Indiquez le statut confirmé ou en attente lorsque le formulaire le demande.
- Montant demandéPartez du besoin admissible restant après prise en compte des autres ressources applicables, puis vérifiez les montants minimums, maximums et règles de contrepartie du programme.
- Cohérence finaleContrôlez les calculs, la justification des lignes importantes et l’alignement du budget avec la description, les quantités et le calendrier du projet.
Ne demandez pas le plafond par défaut. Demandez le montant justifié par les coûts admissibles et le plan de financement du projet, dans les limites propres au programme.
Commencez par verrouiller les règles de la subvention, puis construisez un budget traçable dont chaque coût et chaque source de financement correspond au projet proposé.
Table des matières
Commencez par les exigences budgétaires de la subvention et le périmètre du projet
Vérifiez les exigences budgétaires de la subvention et définissez le périmètre du projet avant de saisir des coûts.
Les directives de la subvention déterminent le format du budget et les autres contraintes que le projet doit respecter, tandis que le périmètre du projet définit les activités et les ressources pouvant nécessiter un financement.
Un coût nécessaire au projet n'est pas automatiquement un coût admissible ; les règles du financeur déterminent si cette dépense peut figurer dans la demande de financement.
Vérifiez le format de budget exigé, la période de financement couverte par la subvention et tout plafond d'attribution indiqué dans les directives de la subvention.
Confirmez quelles dépenses sont des coûts admissibles et lesquelles sont des coûts exclus ou soumis à des restrictions par catégorie.
Si le programme comporte une exigence de contrepartie ou une règle de partage des coûts, vérifiez la contribution requise et les documents à fournir plutôt que de supposer un pourcentage standard.
Confirmez séparément si le soutien en nature peut être comptabilisé dans l'exigence de contrepartie ou le financement du projet et comment le financeur exige qu'il soit évalué ou enregistré.
Transformez les règles vérifiées du financeur et le périmètre du projet en points de contrôle avant d'estimer les coûts.
Utilisez ces points de contrôle pour vérifier quelles activités, coûts, contributions et montants la subvention autorise.
- Confirmez le format de budget exigé et les catégories obligatoires.
- Identifiez la période de financement et vérifiez quelles activités du projet s'y inscrivent.
- Notez le plafond d'attribution indiqué ou toute autre contrainte sur la demande de financement.
- Séparez les coûts admissibles des coûts exclus et notez les restrictions par catégorie.
- Vérifiez toute exigence de contrepartie ou condition de partage des coûts et les documents requis.
- Confirmez si le soutien en nature est accepté et comment il doit être enregistré.
- Vérifiez que chaque coût prévu correspond au périmètre défini du projet et respecte les directives applicables de la subvention.
Identifier les plafonds de financement, les coûts admissibles et les exigences de contrepartie
Les critères d'admissibilité budgétaire déterminent ce qu'un artiste peut demander, les coûts qui peuvent être comptabilisés et si des contributions de contrepartie sont exigées.
Un plafond de financement peut fixer un montant minimum, un montant maximum ou un autre plafond, tandis que les règles sur les dépenses admissibles, les plafonds par catégorie et les exigences de contrepartie contrôlent ce qui peut figurer dans le budget.
Les montants, pourcentages et règles de contribution applicables doivent provenir des instructions spécifiques de la subvention ; aucun seuil universel ne s’applique à toutes les subventions artistiques.
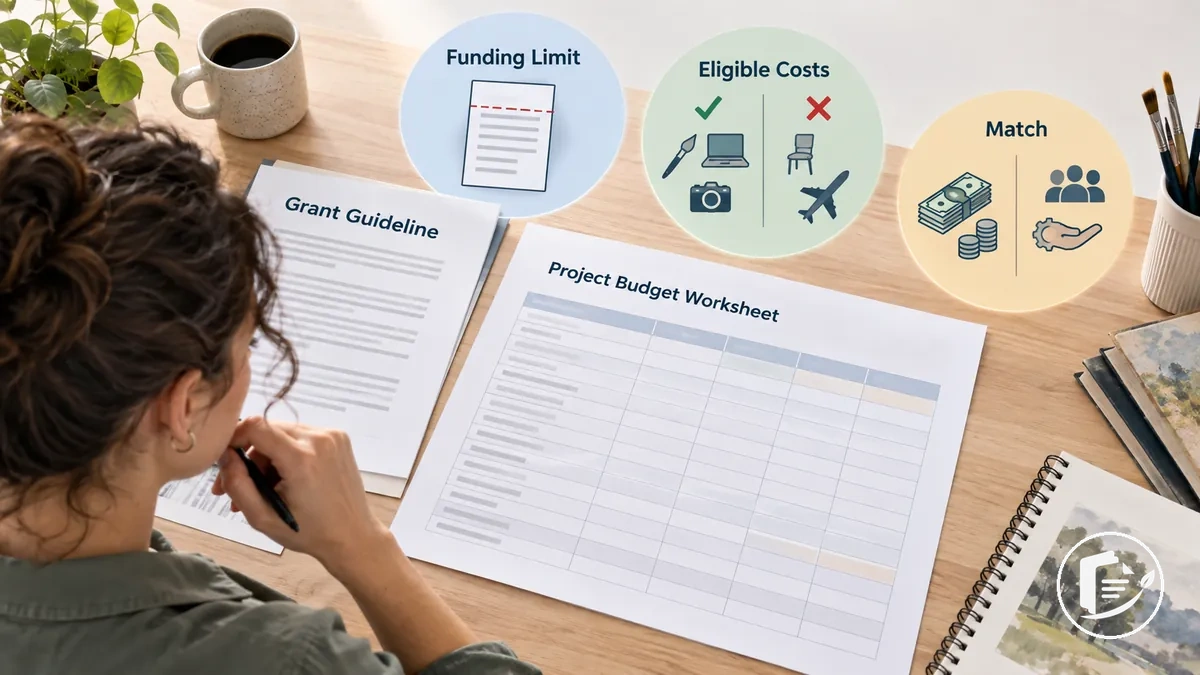
Associez chaque règle de la subvention à la décision budgétaire qu'elle modifie.
Cela permet de relier le critère, la condition à vérifier et son implication budgétaire pratique sans supposer qu'une règle d'un autre programme de financement s'applique.
| Critère | Condition à vérifier | Implication budgétaire |
|---|---|---|
| Plafond de financement | Tout montant minimum, montant maximum ou plafond de financement indiqué | Définit la limite autorisée pour le montant demandé. |
| Admissibilité des coûts | Quels coûts sont une dépense admissible ou une dépense non admissible | Détermine quels coûts du projet peuvent être imputés à la subvention. |
| Plafond par catégorie | Si le financeur limite les dépenses dans une catégorie de coûts particulière | Limite le montant pouvant être affecté à cette catégorie. |
| Contrepartie en espèces | Si une contribution en espèces est exigée ou autorisée et quel montant ou pourcentage doit être documenté | Détermine si les espèces documentées peuvent être comptabilisées dans l'exigence de contrepartie. |
| Contrepartie en nature | Si les contributions non monétaires peuvent être comptabilisées et comment elles doivent être évaluées et documentées | Détermine si les biens, services ou autres soutiens non monétaires admissibles peuvent être comptabilisés dans la contrepartie. |
| Part des coûts | Toute part ou pourcentage exigé indiqué par le programme spécifique | Détermine la partie des coûts du projet qui doit provenir de sources identifiées par les règles du programme. |
La contrepartie en espèces est une contribution monétaire, tandis que la contrepartie en nature est une contribution non monétaire admissible lorsque le programme l'autorise.
Ne considérez l'une ou l'autre contribution comme comptabilisable que lorsque les instructions de la subvention précisent cette forme de contrepartie et ses exigences d'évaluation ou de documentation.
Construire le budget à partir des dépenses et des revenus du projet
Un budget de projet comporte deux volets liés : les dépenses du projet indiquent le coût du projet proposé, tandis que les revenus du projet et les autres sources de financement montrent comment ces coûts seront financés.
La demande de subvention appartient au volet financement en tant que source de financement du projet et non comme budget total.
Ensemble, le volet dépenses et le volet financement décrivent la structure financière du projet proposé.
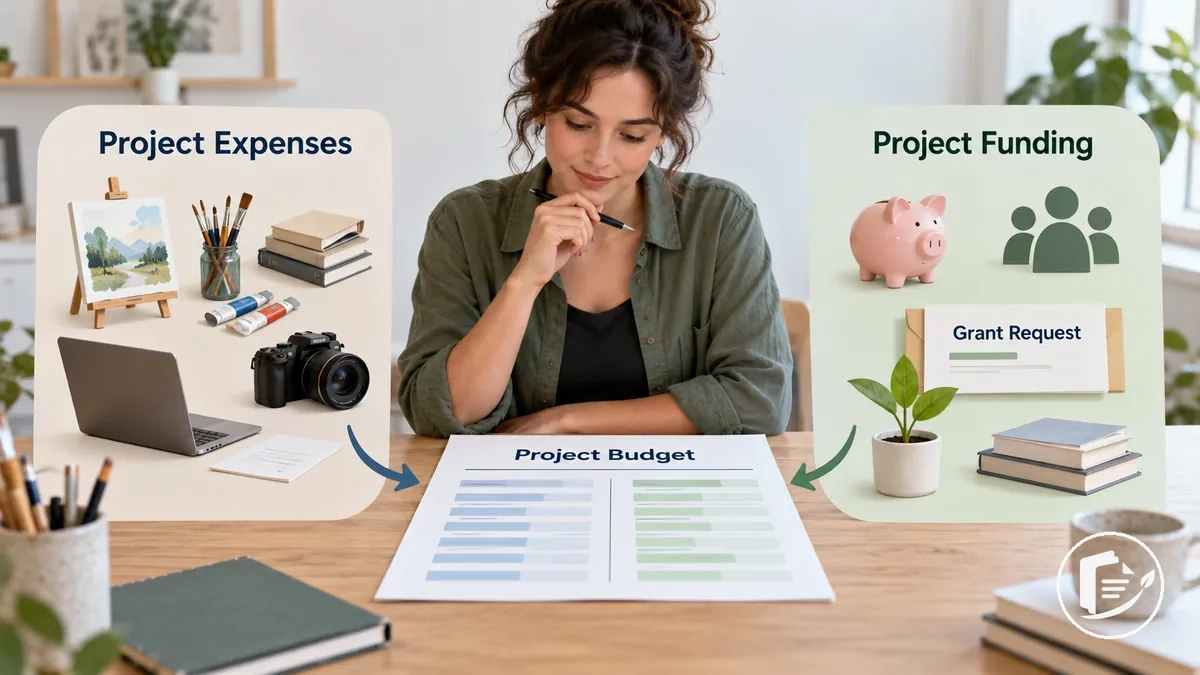
La structure ci-dessous sépare les composantes selon leur rôle dans le budget du projet et montre comment chacune se rapporte au coût total du projet.
Les dépenses du projet se combinent pour former le coût total du projet, tandis que les revenus du projet, la demande de subvention et les contributions pertinentes participent au financement disponible pour couvrir ce coût.
Une contribution en espèces appartient au volet financement lorsqu'elle fait partie de la structure de financement autorisée du projet.
Le soutien en nature ne doit être enregistré que lorsque les définitions du financeur en permettent l'inclusion, et ne doit pas être traité comme un revenu en espèces sauf si le financeur le définit explicitement ainsi.
| Composante budgétaire | Rôle dans le budget du projet | Relation avec l'ensemble |
|---|---|---|
| Dépenses du projet | Enregistre les coûts attribuables aux activités du projet. | Se combine pour former le coût total du projet. |
| Revenus du projet et sources de financement | Enregistre les financements attendus ou disponibles pour le projet. | Contribue à couvrir le coût total du projet. |
| Demande de subvention | Enregistre le montant demandé auprès du financeur spécifique. | Constitue une partie du financement du projet et non la totalité du budget. |
| Contribution en espèces | Enregistre une contribution monétaire lorsqu'elle est pertinente pour le projet et autorisée par le financeur. | S'ajoute au financement disponible pour couvrir les dépenses du projet. |
| Soutien en nature | Enregistre le soutien non monétaire admissible lorsque le financeur l'autorise. | Contribue au budget uniquement selon les définitions et règles d'évaluation du financeur. |
Comparer le coût total du projet avec le volet financement montre si le budget est entièrement couvert, partiellement couvert ou présente un déficit de financement.
Des totaux de dépenses et de financement égaux indiquent un budget arithmétiquement équilibré, mais ils ne signifient pas qu’un financement en attente est confirmé ni que le projet recevra la subvention.
Répertorier les dépenses admissibles du projet dans des catégories budgétaires claires
Les dépenses admissibles du projet doivent être regroupées dans des catégories budgétaires claires uniquement lorsqu'elles se rapportent au projet proposé et que la subvention les autorise.
Chaque ligne budgétaire doit indiquer son objet dans le projet et reposer sur une base de calcul, comme des heures multipliées par un taux ou une quantité multipliée par un coût unitaire, plutôt que sur un montant arrondi non justifié.
Les noms de catégories n'établissent pas l'admissibilité par eux-mêmes.
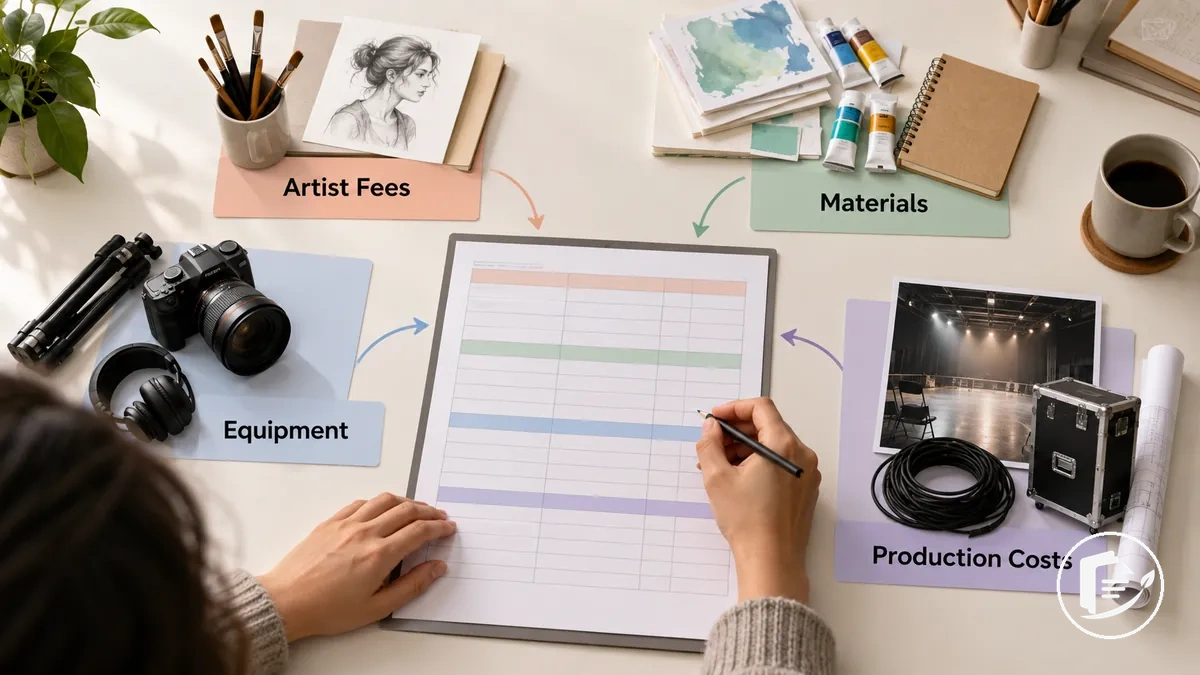
Les catégories utiles dépendent des activités et des ressources nécessaires au projet.
Les honoraires d'artiste peuvent concerner le travail créatif et utiliser les heures et un taux comme base de calcul ; les matériaux peuvent concerner la réalisation de l'œuvre et utiliser des quantités et des coûts unitaires.
Les coûts d'équipement ou de location et les coûts de lieu ou de production peuvent couvrir les ressources ou les espaces nécessaires à la réalisation du projet.
Les déplacements peuvent concerner des trajets spécifiques au projet.
Le marketing ou la documentation peuvent concerner la communication ou l'enregistrement du projet.
Les coûts d'accessibilité peuvent concerner les exigences d'accès.
Chaque catégorie ne doit être incluse que lorsqu'elle est pertinente pour le projet et autorisée par la subvention.
- Honoraires d'artiste : reliez les honoraires au travail créatif ou au travail du projet qu'ils couvrent et indiquez la base utilisée pour estimer le montant, comme les heures et un taux.
- Matériaux : reliez les fournitures à l'œuvre produite et calculez la ligne budgétaire à partir d'une quantité définie et d'un coût unitaire le cas échéant.
- Équipement ou location : identifiez l'équipement nécessaire à une activité du projet et basez l'estimation sur l'achat ou la location pertinent lorsque ce coût est admissible.
- Coûts de lieu ou de production : reliez le coût à l'espace, au service de production ou à l'exigence de livraison qu'il soutient et indiquez la base de l'estimation.
- Déplacements : identifiez l'activité du projet nécessitant un déplacement et utilisez le trajet, le tarif, la distance, l'hébergement ou toute autre base de calcul autorisée.
- Marketing ou documentation : reliez la dépense à la communication ou à la documentation du projet et identifiez le service, la quantité ou toute autre base utilisée pour l'estimation.
- Accessibilité : reliez la dépense à une exigence d'accès spécifique et enregistrez le service, la ressource ou toute autre base autorisée utilisée pour la calculer.
Pour une ligne budgétaire hypothétique de matériaux, 8 unités à 25 $ par unité donnent un coût estimé de 200 $.
Le calcul arithmétique n'explique que la base de calcul ; il n'établit pas que les matériaux ou le montant de l'exemple sont admissibles au titre d'une subvention particulière.
Enregistrer les revenus, les contributions et le soutien en nature du projet
Les revenus et contributions du projet enregistrent les sources de financement qui soutiennent le projet, et non les coûts de sa réalisation.
Une contribution en espèces est enregistrée comme de l'argent engagé ou disponible pour le projet, tandis que le soutien en nature est une contribution non monétaire comme des biens ou services admissibles.
Lorsque la demande exige le statut du financement, chaque source de financement doit être identifiée comme confirmée ou en attente plutôt que de considérer un soutien attendu comme acquis.
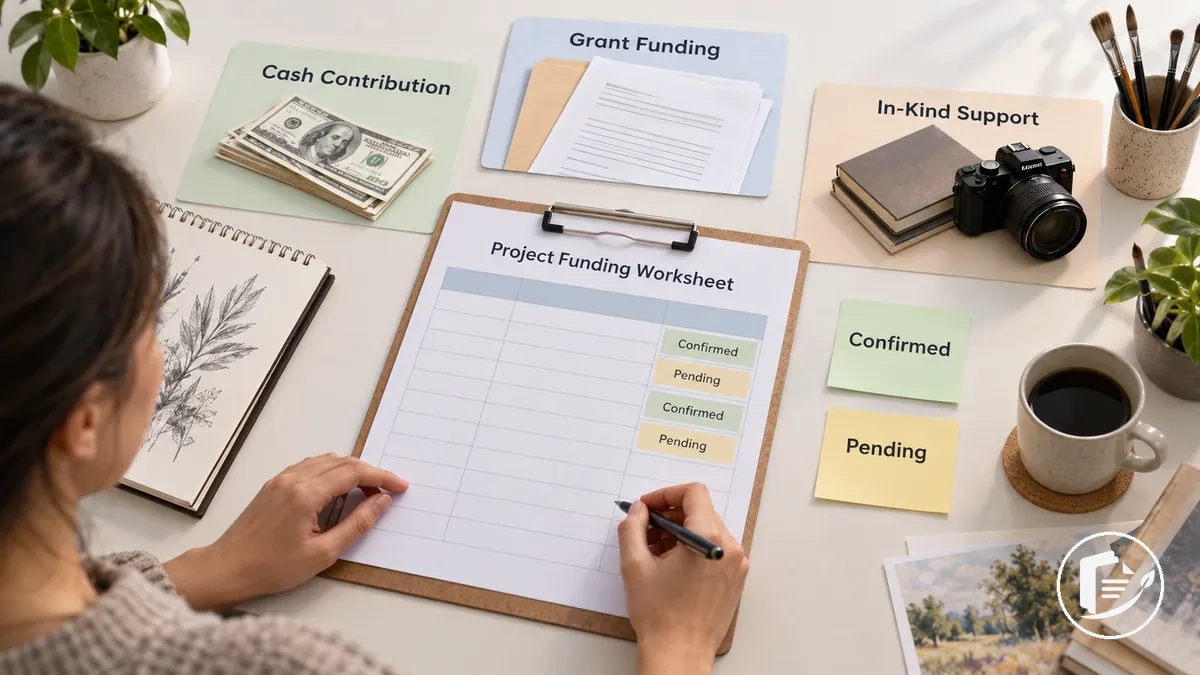
L'enregistrement du financement doit distinguer chaque source de financement par sa forme, son statut et son montant ou sa valeur, afin que le total du financement du projet soit transparent.
Les revenus du projet peuvent inclure les recettes générées par le projet, d'autres subventions, des dons, des commandites, la demande de subvention et les contributions en espèces de l'artiste ou des partenaires du projet lorsque le financeur les autorise.
Les financements confirmés enregistrent un soutien déjà sécurisé selon les exigences de documentation applicables, tandis que les financements en attente restent conditionnés à une décision ou un engagement futur.
Le soutien en nature ne peut être inclus que lorsque les règles du financeur autorisent cette forme de contribution et fournissent ou acceptent une méthode d'évaluation et de documentation appropriée.
Le tableau sépare ces caractéristiques afin que l'implication budgétaire de chaque source reste claire.
| Source de financement | Forme / statut | Montant ou valeur | Implication budgétaire |
|---|---|---|---|
| Demande de subvention | Espèces / demandée | Montant demandé au financeur | Fait partie du plan de financement du projet mais n'est pas un financement confirmé sauf s'il est attribué. |
| Autre subvention | Espèces / confirmée ou en attente | Montant soutenu par la documentation de subvention pertinente | S'ajoute au financement du projet selon son statut indiqué. |
| Don ou commandite | Espèces / confirmé ou en attente | Montant engagé ou recherché pour le projet | Contribue au financement du projet lorsque la source est pertinente et autorisée à être enregistrée. |
| Contribution en espèces de l'artiste ou d'un partenaire | Espèces / confirmée lorsqu'elle est engagée | Montant engagé pour le projet | Ajoute un soutien monétaire au total du financement du projet. |
| Soutien en nature | Non monétaire / confirmé ou en attente | Valeur déterminée selon une méthode autorisée ou acceptée par le financeur | Peut être comptabilisé dans le financement du projet ou la contrepartie uniquement lorsque le programme l'autorise. |
Une contribution en espèces a un montant monétaire, tandis que le soutien en nature nécessite une évaluation non monétaire lorsque la subvention autorise sa comptabilisation.
N'attribuez pas de valeur arbitraire aux biens, services ou autres soutiens donnés simplement pour équilibrer le budget ; enregistrez la valeur uniquement selon les règles d'admissibilité, d'évaluation et de documentation applicables du financeur.
Estimer les coûts et déterminer le montant de la subvention à demander
Le montant de la demande de subvention doit découler des coûts admissibles réalistes du projet, des autres financements du projet et des limites indiquées par la subvention, et non d'un objectif arbitraire.
Demandez le montant dont le projet admissible a besoin, dans la limite de tout montant minimum, montant maximum, exigence de contrepartie, part des coûts ou autre règle applicable du programme.
Le montant maximal prévu par le programme est un plafond de financement, pas le montant à demander par défaut.
- Établir le coût admissiblePartez des coûts admissibles du projet, justifiés par ses activités et ses besoins documentés.
- Intégrer les autres ressourcesTenez compte des financements qui couvriront les mêmes coûts. Si le programme distingue les financements confirmés des financements en attente, présentez-les selon ses instructions.
- Appliquer la contrepartie éventuelleUtilisez la base de calcul et les formes de contribution autorisées par le programme ; ne présumez ni d’un pourcentage standard ni de l’admissibilité d’une contribution en nature.
- Fixer puis vérifier la demandeLe besoin admissible restant guide le montant demandé. Vérifiez ensuite les minimums, maximums et autres limites afin que la demande ne dépasse ni le besoin restant ni les contraintes du programme.
Conservez des coûts légitimes du projet fondés sur des exigences documentées du projet plutôt que de les réduire uniquement pour obtenir une demande de financement plus faible.
Calculer des montants réalistes pour chaque ligne budgétaire
Chaque estimation de ligne budgétaire doit montrer comment une quantité ou un temps défini et un taux unitaire raisonnable produisent le total de la ligne.
Utilisez des heures, des jours, des unités ou une autre mesure pertinente, puis justifiez le taux ou le coût unitaire par un devis, une vérification du marché, un coût documenté antérieur ou une autre source défendable.
Le résultat doit être traçable plutôt qu'un nombre arrondi arbitraire.
Utilisez la même séquence pour chaque estimation afin que la base de calcul soit claire et puisse être vérifiée avant que le total de la ligne ne soit accepté.
- Identifier l'élément : définissez le bien, le service, l'activité de main-d'œuvre, la location ou tout autre coût du projet représenté par la ligne budgétaire.
- Déterminer la quantité ou le temps : enregistrez la quantité, les heures, les jours ou toute autre donnée mesurable requise en fonction de l'activité planifiée du projet.
- Établir un taux défendable : utilisez un devis pertinent, une vérification du marché, des informations de fournisseur, un taux d'entrepreneur ou toute autre preuve disponible pour le lieu et le moment du projet. N'incluez les taxes ou frais que lorsqu'ils s'appliquent au coût et sont autorisés par la subvention.
- Calculer le total de la ligne : multipliez la quantité ou le temps par le coût unitaire ou le taux justifié ; par exemple, une ligne d'honoraires d'artiste peut être calculée comme des heures documentées multipliées par le taux horaire attesté.
- Documenter l'hypothèse : enregistrez la source de l'estimation et toute incertitude affectant le montant. Un imprévu ne doit apparaître que lorsque le financeur l'autorise et que la base de cet imprévu peut être expliquée.
Lorsqu’un coût exact n’est pas encore connu, utilisez la meilleure estimation justifiée disponible et indiquez l’hypothèse plutôt que de suggérer une fausse précision.
Gardez la quantité, le taux ou le coût unitaire, le total de la ligne et les pièces justificatives reliés afin que l'estimation reste traçable.
Déterminer le montant demandé à partir du besoin du projet et des limites de financement
Le montant de subvention demandé doit refléter le besoin admissible non financé après prise en compte des autres financements et contributions exigées, tout en respectant les règles du programme de subvention.
Le montant demandé doit se conformer à tout montant minimum, montant maximum, exigence de contrepartie ou autre condition de financement indiquée, plutôt que de reposer sur un objectif arbitraire.
Évaluez les principaux critères ensemble, car chacun peut modifier la demande de financement finale.
- Coûts admissibles totaux : établissez les coûts admissibles totaux avant de déterminer le besoin restant que le montant de subvention demandé peut couvrir.
- Autres financements : tenez compte des autres financements sécurisés ou autrement crédibles qui couvriront les coûts admissibles, car cela réduit le besoin admissible non financé.
- Contribution du demandeur : incluez toute contribution exigée du demandeur, part des coûts ou exigence de contrepartie selon les règles du programme et les formes de contribution que le financeur autorise.
- Plafonds d'attribution : comparez le besoin admissible restant avec tout montant minimum, montant maximum ou plafond de financement indiqué par le financeur. Le montant de subvention demandé doit rester dans ces limites applicables.
- Financement partiel : évaluez si le projet reste viable en cas d'attribution partielle. Si une attribution moindre exige une modification du périmètre du projet, des autres financements ou de la contribution du demandeur, le plan de financement doit refléter cette condition.
Si une autre source de financement se confirme, le besoin admissible non financé peut diminuer et le montant demandé peut devoir diminuer en conséquence.
Si une exigence de contrepartie modifie la contribution requise du demandeur, recalculez le besoin admissible restant sous cette condition avant de finaliser le montant de subvention demandé.
Assurer la cohérence du budget avec la description et le calendrier du projet
La cohérence budgétaire signifie que chaque ligne budgétaire importante doit correspondre à une activité du projet décrite ailleurs dans la demande et, lorsque le calendrier importe, à un point plausible de celui-ci.
La ressource ou la main-d'œuvre financée, sa quantité et son montant doivent soutenir le même périmètre de projet plutôt que d'entrer en conflit avec lui.
Il s'agit d'une vérification d'alignement des documents, non d'une exigence de contrepartie de financement.
Vérifiez chaque activité du projet par rapport à la ressource ou à la main-d'œuvre qu'elle requiert, puis confirmez le calendrier ou la quantité correspondant, la ligne budgétaire associée et le montant.
Une activité promise doit avoir les coûts nécessaires à sa réalisation, tandis qu'un coût inexpliqué doit avoir une relation claire avec le travail décrit.
Utilisez cette séquence pour relier le budget à la description du projet sans réécrire la description elle-même.
Chaîne de cohérence à vérifier
- Activité du projet : identifiez l'activité décrite que le coût concerné soutient.
- Ressource ou main-d'œuvre : vérifiez que la ressource ou la main-d'œuvre budgétée est nécessaire à cette activité.
- Calendrier ou quantité : vérifiez que la quantité, les heures, les jours ou autre mesure indiqués sont cohérents avec l'ampleur et le calendrier de l'activité.
- Ligne budgétaire et montant : confirmez que la ligne budgétaire représente le coût requis et que son montant correspond à la ressource, à la main-d'œuvre, au calendrier ou à la quantité indiqués.
- Période du projet : vérifiez qu'un coût lié à une activité planifiée se situe dans la période de projet admissible spécifiée par la subvention.
Un décalage existe lorsque la description du projet promet une activité mais qu'un coût requis est manquant, ou lorsqu'une quantité budgétée entre en conflit avec la durée indiquée.
Un coût planifié en dehors de la période de projet admissible nécessite une correction ou une clarification selon les règles du financeur.
Utilisez la même vérification croisée pour aligner les coûts sur le calendrier du projet et corriger les incohérences de calendrier ou de quantité.
Revérifiez la ligne budgétaire concernée à chaque modification de l'activité du projet, du calendrier ou de la ressource requise.
Expliquer les coûts nécessaires dans le commentaire budgétaire lorsque requis
Un commentaire budgétaire est l'explication écrite des lignes budgétaires importantes ou non évidentes lorsque le financeur exige une justification budgétaire.
Son rôle principal est d'expliquer ce que couvre chaque ligne concernée, comment le montant a été calculé et pourquoi ce coût est nécessaire au projet proposé.
Il ajoute un contexte financier au budget chiffré sans reformuler l'ensemble de la proposition.
- Objet du coût
- Ce que couvre la ligne et pourquoi cette dépense est pertinente pour l’activité du projet.
- Base de calcul
- La quantité, la durée, le taux ou le coût unitaire qui produit le montant.
- Source de l’estimation
- Un devis, une vérification du marché ou une autre base défendable lorsqu’elle est disponible.
- Condition
- Toute hypothèse, restriction inhabituelle ou contribution dont dépend le montant.
- Limite rédactionnelle
- Expliquez le calcul et la nécessité du coût sans ajouter d’affirmations persuasives non étayées.
« La location du studio est nécessaire pour le projet. »
Le coût est identifié, mais sa dérivation reste invisible.
« La location du studio couvre trois sessions du projet ; le montant budgété repose sur trois jours multipliés par le tarif journalier documenté provenant du devis du lieu. »
L’objet, la quantité, le taux, la source et la base de calcul sont reliés.
Des conseils plus généraux sur la façon de rédiger une demande de subvention pour un projet artistique appartiennent à un autre endroit ; ici, le détail requis est l'explication financière de la ligne budgétaire.
Exemple de budget de subvention artistique
Cet exemple hypothétique de budget de subvention artistique montre un artiste visuel budgétisant un petit projet d'exposition avec des dépenses de projet financées par une demande de subvention et une contribution de l'artiste.
Les chiffres illustratifs démontrent comment les coûts, les bases de calcul, les sources de financement et le total se rapportent au sein d'un même projet ; ils ne constituent ni des montants recommandés ni un format budgétaire universel.
Lisez le budget travaillé en comparant les dépenses du projet avec les revenus du projet et les contributions qui les financent.
Certaines dépenses montrent une base de calcul afin que les honoraires d'artiste et les matériaux puissent être rattachés à des heures, des taux, des quantités ou des coûts unitaires.
La demande de subvention représente une source de financement, tandis que la contribution de l'artiste couvre le montant restant.
Dans cet exemple hypothétique, le total du financement est égal au total des dépenses.
| Type | Ligne budgétaire | Base de calcul | Montant |
|---|---|---|---|
| Dépense du projet | Honoraires d'artiste | 30 heures × 50 $ de l'heure | 1 500 $ |
| Dépense du projet | Matériaux | 10 unités × 40 $ l'unité | 400 $ |
| Dépense du projet | Location de studio | 4 jours × 150 $ par jour | 600 $ |
| Dépense du projet | Documentation | Estimation illustrative fondée sur un devis | 500 $ |
| Dépenses du projet | Total | Somme des lignes de dépenses | 3 000 $ |
| Revenu du projet | Demande de subvention | Montant demandé auprès du financeur hypothétique | 2 500 $ |
| Revenu du projet | Contribution de l'artiste | Contribution en espèces illustrative | 500 $ |
| Revenu du projet | Total du financement | Demande de subvention + contribution | 3 000 $ |
L'exemple montre un total de dépenses de 3 000 $ financé par une demande de subvention de 2 500 $ et une contribution de 500 $, produisant un budget illustratif équilibré en interne.
Les honoraires d'artiste et les matériaux montrent comment une base de calcul relie une ligne budgétaire à son total plutôt que de présenter un montant inexpliqué.
Dans une demande réelle, les coûts admissibles, les catégories, les taux, les plafonds de financement, le traitement des contributions, les règles de contrepartie et le format budgétaire requis varient selon la subvention spécifique ; les règles applicables du financeur déterminent donc les entrées finales.
Examiner les erreurs courantes dans un budget de subvention artistique
Les erreurs dans un budget de subvention artistique peuvent réduire la précision financière, la conformité, la clarté ou la crédibilité, mais une seule erreur n'entraîne pas automatiquement un rejet.
Vérifiez le budget pour détecter les erreurs mathématiques objectives, les conflits avec les règles du financeur, les estimations non justifiées, les classifications de financement incorrectes et les incohérences avec le projet proposé.
Chaque erreur doit être vérifiée en identifiant le problème qu'elle crée, l'indice qui la révèle et la correction requise.
L'examen le plus utile regroupe les erreurs budgétaires par précision de calcul, conformité aux règles, classification du financement et cohérence avec le projet.
Vérifiez les totaux et les formules pour détecter les contradictions, comparez chaque dépense potentiellement non admissible avec les règles du financeur et assurez-vous que chaque estimation non justifiée ou montant budgétaire gonflé repose sur une base de calcul défendable.
Confirmez que chaque coût nécessaire du projet est représenté, qu'une contribution en espèces n'est pas confondue avec un soutien en nature et que tout calcul de contrepartie suit les règles de contribution autorisées par le programme.
Les coûts importants ou inhabituels doivent avoir un objet et une base identifiables, tandis que chaque ligne budgétaire doit rester cohérente avec l'activité et le calendrier du projet concernés.
| Erreur | Conséquence | Indice de reconnaissance | Orientation corrective |
|---|---|---|---|
| Erreur mathématique | Crée un sous-total, un total ou un solde de financement incorrect. | Les lignes budgétaires ne s'additionnent pas pour former le total indiqué, ou les totaux des dépenses et du financement contredisent la structure budgétaire prévue. | Recalculez chaque ligne, sous-total et total à partir des chiffres sous-jacents. |
| Dépense non admissible | Peut rendre une partie de la demande non conforme aux règles du financeur. | Une ligne budgétaire ne respecte pas les conditions de coûts admissibles indiquées par la subvention. | Supprimez, reclassifiez ou financez le coût ailleurs selon les règles applicables. |
| Estimation non justifiée ou montant budgétaire gonflé | Masque la méthode de calcul du montant et peut réduire la crédibilité. | Un montant important ou arrondi n'a pas de devis, de vérification du marché, de taux, de quantité ou d'autre base de calcul. | Remplacez l'estimation non justifiée par un calcul documenté ou une hypothèse clairement énoncée. |
| Coût omis | Laisse une activité promise du projet sans la ressource ou la main-d'œuvre nécessaire à sa réalisation. | La description du projet inclut une activité, mais aucune ligne budgétaire nécessaire correspondante n'apparaît. | Ajoutez le coût nécessaire lorsqu'il est admissible ou expliquez comment cette activité sera autrement dotée en ressources. |
| Contribution en espèces et soutien en nature mal classifiés | Indique incorrectement la forme du financement du projet et peut affecter la déclaration des contributions. | Un bien ou service non monétaire est enregistré comme de l'argent, ou une contribution monétaire est enregistrée comme un soutien en nature. | Classez chaque contribution selon sa forme réelle et appliquez les règles d'évaluation et de documentation du financeur. |
| Calcul de contrepartie incorrect | Peut laisser le budget en deçà d'une contribution exigée ou comptabiliser un soutien que le programme n'autorise pas. | La contrepartie exigée ne correspond pas à la contribution indiquée, ou une contribution non admissible est incluse dans le calcul de la contrepartie. | Recalculez la contrepartie en utilisant le pourcentage, la base de calcul et les types de contribution autorisés du programme. |
| Ligne budgétaire inexpliquée | Réduit la clarté sur ce que couvre un coût important et pourquoi il est nécessaire. | Une ligne budgétaire importante ou inhabituelle n'a pas d'objet identifiable ni de base de calcul pour le projet. | Ajoutez une justification concise qui relie la ligne budgétaire à son objet, son montant et l'estimation qui la soutient. |
| Inadéquation avec le projet | Crée une incohérence entre le plan financier et les activités ou le calendrier proposés. | Une quantité entre en conflit avec la durée indiquée, un coût n'a pas d'activité de projet correspondante ou un élément se situe en dehors de la période de projet applicable. | Corrigez la ligne budgétaire, la quantité, le calendrier ou la documentation du projet pour assurer la cohérence des enregistrements. |
Avant la soumission, vérifiez l'arithmétique, confirmez que chaque dépense et contribution respecte les règles applicables du financeur et vérifiez que chaque hypothèse repose sur une base traçable.
Comparez ensuite le budget avec la description du projet et le calendrier afin de corriger les coûts inexpliqués, les coûts omis et les décalages de calendrier.
Utilisez la révision finale de la demande pour vérifier le budget avant l'envoi une fois les vérifications propres au budget terminées.