So erstellen Sie ein Budget für einen Künstler-Förderantrag
Ein Budget für einen Künstler-Förderantrag sollte förderfähige Projektkosten, Finanzierungsquellen und den beantragten Förderbetrag so verbinden, dass jede Zahl aus dem Projektplan nachvollziehbar ist. Beantragen Sie den ungedeckten förderfähigen Bedarf innerhalb der Programmgrenzen und kennzeichnen Sie Finanzierungsstatus sowie monetäre und – sofern zulässig – nicht-monetäre Beiträge so, wie das Förderprogramm es verlangt.
Förderbudget in fünf Entscheidungen aufbauen
Diese Reihenfolge verbindet Förderregeln, Projektkosten und Finanzierung zu einem prüfbaren Budget.
-
Förderregeln festhaltenBudgetformat, Förderzeitraum, förderfähige Kosten, Fördergrenzen, Eigenbeteiligung und der Umgang mit Sachleistungen bestimmen den zulässigen Rahmen.
-
Projektkosten berechnenJede Position erhält einen Projektzweck und eine nachvollziehbare Grundlage, zum Beispiel Menge oder Zeit × Satz beziehungsweise Stückpreis.
-
Finanzierung einordnenFörderbetrag, andere Förderungen, Eigenmittel und weitere Beiträge werden nach Form und – wenn verlangt – nach bestätigtem oder ausstehendem Status getrennt erfasst.
-
Antragssumme ableitenAusgangspunkt ist der noch ungedeckte förderfähige Bedarf; anschließend gelten Mindest- und Höchstbeträge sowie Eigenbeteiligungs- oder Kofinanzierungsregeln des Programms.
-
Budget gegenprüfenSummen, Finanzierungsstatus, Projektbeschreibung, Zeitplan und Erläuterungen müssen zueinander passen, ohne ausstehende Mittel als bereits gesichert darzustellen.
Der beantragte Förderbetrag darf weder den ungedeckten förderfähigen Bedarf noch eine geltende Programmobergrenze überschreiten. Gibt es Mindestbeträge, Eigenbeteiligung oder besondere Beitragsregeln, werden sie zusätzlich nach den konkreten Förderrichtlinien angewendet.
Die konkreten Werte und zulässigen Kategorien legt das jeweilige Förderprogramm fest. Prüfen Sie deshalb insbesondere Förderzeitraum, Fördergrenzen, Eigenbeteiligung, Sachleistungen und Budgetformat und verknüpfen Sie jede Kosten- und Finanzierungsposition mit dem tatsächlichen Projektumfang.
Inhaltsverzeichnis
Beginnen Sie mit den Budgetvorgaben des Förderprogramms und dem Projektumfang
Prüfen Sie die Budgetvorgaben des Förderprogramms und legen Sie den Projektumfang fest, bevor Sie Kosten eintragen.
Die Förderrichtlinien bestimmen das Budgetformat und andere Vorgaben, die das geplante Projekt einhalten muss, während der Projektumfang die Aktivitäten und Ressourcen definiert, die möglicherweise eine Finanzierung benötigen.
Eine notwendige Projektausgabe ist nicht automatisch eine förderfähige Ausgabe; die Regeln des Fördergebers bestimmen, ob sie im Förderbudget angesetzt werden darf.
Prüfen Sie das geforderte Budgetformat, den vom Förderprogramm abgedeckten Förderzeitraum und etwaige im Förderleitfaden genannte Förderhöchstgrenzen.
Bestätigen Sie, welche Ausgaben förderfähig, welche nicht förderfähig und welche nur innerhalb bestimmter Kategorien oder Grenzen zulässig sind.
Falls das Programm eine Eigenbeteiligung oder Kofinanzierungsregel vorsieht, prüfen Sie die geforderte Beteiligung und Dokumentation, anstatt von einem pauschalen Prozentsatz auszugehen.
Bestätigen Sie gesondert, ob Sachleistungen auf die Eigenbeteiligung oder die Projektfinanzierung angerechnet werden können und wie der Fördergeber deren Bewertung oder Erfassung verlangt.
Übertragen Sie die geprüften Förderregeln und den Projektumfang vor der Kostenschätzung in eine konkrete Prüfliste.
Nutzen Sie diese Prüfungen, um zu ermitteln, welche Projektaktivitäten, Kosten, Beiträge und Beträge das Förderprogramm zulässt.
- Bestätigen Sie das geforderte Budgetformat und etwaige Pflichtkategorien.
- Ermitteln Sie den Förderzeitraum und prüfen Sie, welche Projektaktivitäten in diesen Zeitraum fallen.
- Halten Sie die genannte Förderhöchstgrenze oder andere Beschränkungen des Förderantrags fest.
- Trennen Sie förderfähige Kosten von ausgeschlossenen Kosten und vermerken Sie etwaige Kategoriebeschränkungen.
- Prüfen Sie etwaige Eigenbeteiligungs- oder Kofinanzierungsauflagen und deren Dokumentationsanforderungen.
- Bestätigen Sie, ob Sachleistungen akzeptiert werden und wie sie erfasst werden müssen.
- Prüfen Sie, ob jede geplante Kostenposition mit dem definierten Projektumfang zusammenhängt und den geltenden Förderrichtlinien entspricht.
Förderhöchstgrenzen, förderfähige Kosten und Eigenbeteiligungsanforderungen ermitteln
Die Förderfähigkeitskriterien des Budgets legen fest, was ein Künstler beantragen kann, welche Kosten angerechnet werden dürfen und ob Eigenbeiträge erforderlich sind.
Eine Förderhöchstgrenze begrenzt den maximal beantragbaren Betrag; zusätzlich kann ein Programm Mindestbeträge, Kategorieobergrenzen und Eigenbeteiligungsanforderungen vorgeben. Regeln für förderfähige Ausgaben bestimmen, welche Kosten überhaupt im Förderbudget angesetzt werden dürfen.
Die geltenden Beträge, Prozentsätze und Beitragsregeln müssen aus den spezifischen Förderrichtlinien stammen; für Künstlerförderungen gibt es keinen einheitlichen Schwellenwert.
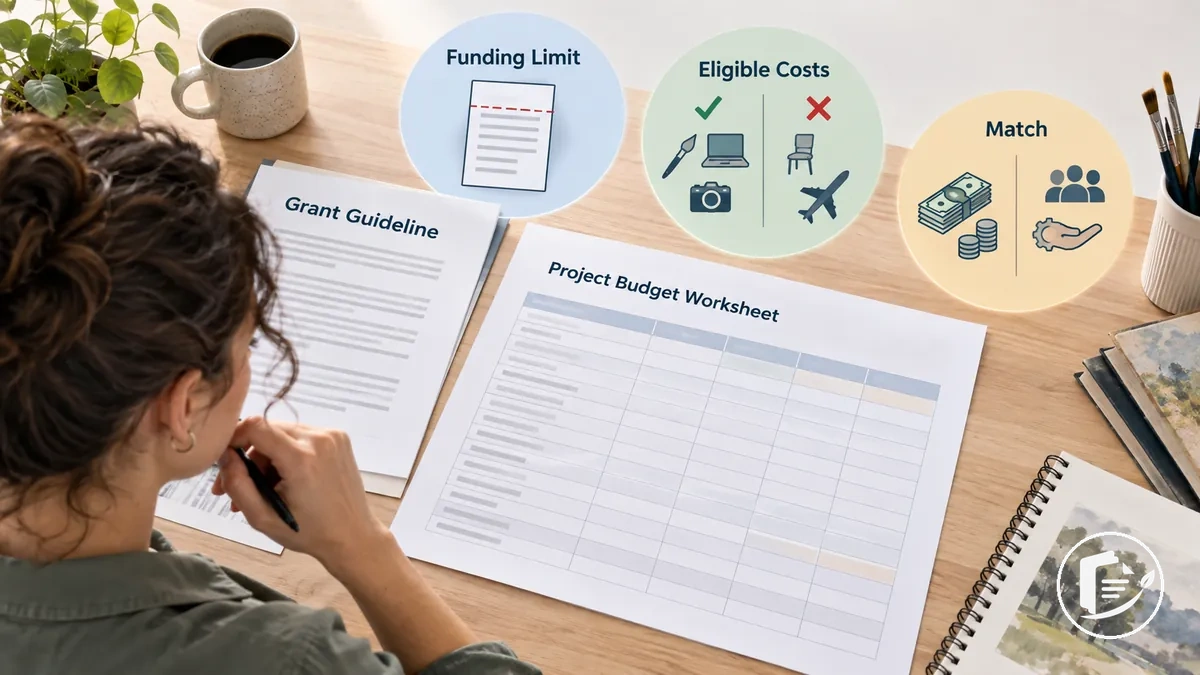
Ordnen Sie jede Förderregel der Budgetentscheidung zu, die sie beeinflusst.
So bleiben das Kriterium, die zu bestätigende Bedingung und die praktische Auswirkung auf das Budget beisammen, ohne anzunehmen, dass eine Regel aus einem anderen Förderprogramm gilt.
| Kriterium | Zu bestätigende Bedingung | Auswirkung auf das Budget |
|---|---|---|
| Fördergrenzen | Genannter Mindest- oder Höchstbetrag beziehungsweise eine andere Förderobergrenze | Legt die zulässige Spanne oder Obergrenze für den beantragten Betrag fest. |
| Kostenförderfähigkeit | Welche Kosten eine förderfähige oder nicht förderfähige Ausgabe sind | Bestimmt, welche Projektkosten über das Förderprogramm abgerechnet werden dürfen. |
| Kategorieobergrenze | Ob der Fördergeber Ausgaben innerhalb einer bestimmten Kostenkategorie begrenzt | Beschränkt den Betrag, der dieser Kategorie zugeordnet werden darf. |
| Eigenbeteiligung in Geld | Ob ein Geldbeitrag erforderlich oder zulässig ist und welcher Betrag oder Prozentsatz dokumentiert werden muss | Bestimmt, ob dokumentierte Geldmittel auf die Eigenbeteiligung angerechnet werden dürfen. |
| Eigenbeteiligung durch Sachleistungen | Ob nicht-monetäre Beiträge angerechnet werden dürfen und wie sie bewertet und dokumentiert werden müssen | Bestimmt, ob qualifizierende Waren, Dienstleistungen oder andere nicht-monetäre Unterstützung auf die Eigenbeteiligung angerechnet werden dürfen. |
| Kostenbeteiligung | Ein geforderter Anteil oder Prozentsatz, der vom jeweiligen Programm festgelegt wird | Bestimmt den Anteil der Projektkosten, der aus vom Programm festgelegten Quellen stammen muss. |
Eine Eigenbeteiligung in Geld ist ein monetärer Beitrag. Sachleistungen sind nicht-monetäre Beiträge und dürfen nur dann auf eine Eigenbeteiligung angerechnet werden, wenn das Förderprogramm dies ausdrücklich zulässt.
Behandeln Sie beide Beitragsarten nur dann als anrechenbar, wenn die Förderrichtlinien diese Form der Eigenbeteiligung sowie deren Bewertungs- oder Dokumentationsanforderungen nennen.
Das Budget aus Projektausgaben und -einnahmen aufbauen
Ein Projektbudget hat zwei zusammenhängende Seiten: Projektausgaben zeigen, was das geplante Projekt kosten wird, während Projekteinnahmen und andere Finanzierungsquellen zeigen, wie diese Kosten gedeckt werden.
Der beantragte Förderbetrag gehört als eine Finanzierungsquelle auf die Einnahmenseite; er ist nicht das gesamte Projektbudget.
Zusammen beschreiben die Ausgaben- und die Einnahmenseite die finanzielle Struktur des geplanten Projekts.
Die folgende Tabelle trennt die Komponenten nach ihrer Rolle im Projektbudget und zeigt, wie sie zu den Gesamtprojektkosten beziehungsweise zu deren Finanzierung beitragen.
Projektausgaben ergeben die Gesamtprojektkosten, während Projekteinnahmen, der Förderbetrag und relevante Beiträge zur Deckung dieser Kosten beitragen.
Ein Geldbeitrag gehört auf die Einnahmenseite, wenn er Teil der zulässigen Finanzierungsstruktur des Projekts ist.
Sachleistungen sollten nur erfasst werden, wenn die Definitionen des Fördergebers ihre Einbeziehung erlauben, und sie sollten nicht als Geldeinnahmen behandelt werden, sofern der Fördergeber dies nicht ausdrücklich festlegt.
| Budgetkomponente | Rolle im Projektbudget | Bezug zum Gesamtbudget |
|---|---|---|
| Projektausgaben | Erfasst die Kosten, die Projektaktivitäten zuzurechnen sind. | Ergeben die Gesamtprojektkosten. |
| Projekteinnahmen und Finanzierungsquellen | Erfasst die erwarteten oder verfügbaren Finanzmittel für das Projekt. | Tragen zur Deckung der Gesamtprojektkosten bei. |
| Förderbetrag | Erfasst den beim jeweiligen Fördergeber beantragten Betrag. | Bildet einen Teil der Projektfinanzierung, nicht das gesamte Budget. |
| Geldbeitrag | Erfasst einen Geldbeitrag, sofern für das Projekt relevant und vom Fördergeber zugelassen. | Erhöht die verfügbaren Finanzmittel zur Deckung der Projektausgaben. |
| Sachleistungen | Erfasst qualifizierende nicht-monetäre Unterstützung, sofern der Fördergeber dies zulässt. | Trägt nur nach Maßgabe der Definition und Bewertungsregeln des Fördergebers zum Budget bei. |
Ein Vergleich der Gesamtprojektkosten mit der Einnahmenseite zeigt, ob das Budget vollständig gedeckt, teilweise gedeckt ist oder noch eine Finanzierungslücke besteht.
Gleiche Ausgaben- und Einnahmensummen weisen ein rechnerisch ausgeglichenes Budget aus, belegen aber nicht, dass ausstehende Finanzierungen bestätigt sind oder das Projekt garantiert finanziert wird.
Förderfähige Projektausgaben in klaren Budgetkategorien auflisten
Förderfähige Projektausgaben sollten nur dann in klaren Budgetkategorien zusammengefasst werden, wenn sie sich auf das geplante Projekt beziehen und das Förderprogramm sie zulässt.
Jede Position sollte ihren Projektzweck angeben und eine Berechnungsgrundlage haben, wie etwa Stunden multipliziert mit einem Satz oder Menge multipliziert mit Stückkosten, anstelle eines unbegründeten runden Betrags.
Kategorienamen allein begründen keine Förderfähigkeit.
Die sinnvollen Kategorien hängen von den Aktivitäten und Ressourcen ab, die das Projekt erfordert.
Künstlerhonorare können sich auf kreative Arbeit beziehen und Stunden sowie einen Stundensatz als Berechnungsgrundlage verwenden; Materialien können sich auf die Erstellung des Werks beziehen und Mengen sowie Stückkosten nutzen.
Ausrüstung oder Miete sowie Raum- oder Produktionskosten können Ressourcen oder Räume abdecken, die für die Umsetzung des Werks benötigt werden, während Reisen sich auf projektspezifische Fahrten beziehen kann.
Marketing oder Dokumentation kann sich auf die Kommunikation oder Aufzeichnung des Projekts beziehen, und Kosten für Barrierefreiheit können sich auf Zugangsanforderungen beziehen; jede Kategorie sollte nur dann aufgenommen werden, wenn sie für das Projekt relevant und im Rahmen des Förderprogramms zulässig ist.
- Künstlerhonorare: Verbinden Sie das Honorar mit der kreativen oder projektbezogenen Arbeit, die es abdeckt, und geben Sie die Grundlage für die Schätzung an, wie etwa Stunden und einen Stundensatz.
- Materialien: Beziehen Sie Materialien auf das herzustellende Werk und berechnen Sie die Position aus einer definierten Menge und den Stückkosten, sofern zutreffend.
- Ausrüstung oder Miete: Benennen Sie die für eine Projektaktivität erforderliche Ausrüstung und basieren Sie die Schätzung auf der entsprechenden Kauf- oder Mietgrundlage, sofern diese Kosten förderfähig sind.
- Raum- oder Produktionskosten: Beziehen Sie die Kosten auf den Raum, die Produktionsdienstleistung oder den Durchführungsbedarf, den sie decken, und geben Sie die Grundlage der Schätzung an.
- Reisen: Benennen Sie die Projektaktivität, die Reisen erfordert, und verwenden Sie die zutreffende Fahrt, Fahrpreis, Entfernung, Unterkunft oder andere zulässige Berechnungsgrundlage.
- Marketing oder Dokumentation: Verbinden Sie die Ausgabe mit der Projektkommunikation oder -dokumentation und benennen Sie die Dienstleistung, Menge oder andere Grundlage der Schätzung.
- Barrierefreiheit: Verbinden Sie die Ausgabe mit einem spezifischen Zugangserfordernis und erfassen Sie die Dienstleistung, Ressource oder andere zulässige Grundlage, die zur Berechnung verwendet wurde.
Für eine hypothetische Materialposition ergeben 8 Einheiten zu 25 $ pro Einheit geschätzte Kosten von 200 $.
Die Rechnung erläutert lediglich die Berechnungsgrundlage; sie belegt nicht, dass die Materialien oder der Beispielbetrag unter einem bestimmten Förderprogramm förderfähig sind.
Projekteinnahmen, Beiträge und Sachleistungen erfassen
Projekteinnahmen und Beiträge erfassen die Finanzierungsquellen zur Unterstützung des Projekts, nicht die Kosten seiner Durchführung.
Ein Geldbeitrag wird als dem Projekt zugesagtes oder verfügbares Geld erfasst. Sachleistungen sind nicht-monetäre Beiträge, etwa unentgeltlich bereitgestellte Waren oder Dienstleistungen, sofern das Förderprogramm ihre Anrechnung zulässt.
Wenn der Antrag den Finanzierungsstatus erfordert, sollte jede Finanzierungsquelle als bestätigt oder ausstehend gekennzeichnet werden, anstatt erwartete Unterstützung als gesichert zu behandeln.
Die Finanzierungsaufstellung sollte jede Finanzierungsquelle nach Form, Status und Betrag oder Wert unterscheiden, sodass die Gesamtprojektfinanzierung transparent ist.
Zu den Projekteinnahmen und Finanzierungsquellen können projektbezogene Einnahmen, andere Förderungen, Spenden, Sponsoring, der beantragte Förderbetrag sowie Geldbeiträge des Künstlers oder von Projektpartnern gehören, sofern der Fördergeber diese zulässt.
Als bestätigt gilt Finanzierung, die bereits zugesagt oder verfügbar ist und die geltenden Dokumentationsanforderungen erfüllt; ausstehende Finanzierung hängt noch von einer künftigen Entscheidung oder Zusage ab.
Sachleistungen dürfen nur dann aufgenommen werden, wenn die Regeln des Fördergebers diese Beitragsform zulassen und eine geeignete Bewertungs- und Dokumentationsmethode vorgeben oder akzeptieren.
Die Tabelle trennt diese Merkmale, sodass die Budgetauswirkung jeder Quelle klar bleibt.
| Finanzierungsquelle | Form / Status | Betrag oder Wert | Auswirkung auf das Budget |
|---|---|---|---|
| Förderbetrag | Geld / beantragt | Beim Fördergeber beantragter Betrag | Bildet einen Teil des Projektfinanzierungsplans, ist aber keine bestätigte Finanzierung, solange nicht bewilligt. |
| Andere Förderung | Geld / bestätigt oder ausstehend | Betrag, der durch die relevante Förderdokumentation gestützt wird | Erhöht die Projektfinanzierung je nach ausgewiesenem Status. |
| Spende oder Sponsoring | Geld / bestätigt oder ausstehend | Für das Projekt zugesagter oder angefragter Betrag | Trägt zur Projektfinanzierung bei, wenn die Quelle relevant und die Erfassung zulässig ist. |
| Geldbeitrag des Künstlers oder von Partnern | Geld / bei Zusage bestätigt | Dem Projekt zugesagter Betrag | Fügt der Gesamtprojektfinanzierung monetäre Unterstützung hinzu. |
| Sachleistungen | Nicht-monetär / bestätigt oder ausstehend | Wert, ermittelt nach einer vom Fördergeber zugelassenen oder akzeptierten Methode | Darf nur zur Projektfinanzierung oder Eigenbeteiligung zählen, wenn das Programm dies zulässt. |
Ein Geldbeitrag wird als Geldbetrag erfasst; Sachleistungen benötigen einen dokumentierten Geldwert nach der vom Förderprogramm zugelassenen Bewertungsmethode, sofern sie überhaupt angerechnet werden dürfen.
Weisen Sie gespendeten Waren, Dienstleistungen oder anderen Unterstützungsleistungen keinen willkürlichen Wert zu, nur um das Budget auszugleichen; erfassen Sie den Wert nur gemäß den geltenden Förderfähigkeits-, Bewertungs- und Dokumentationsregeln des Fördergebers.
Kosten schätzen und den beantragten Förderbetrag festlegen
Der beantragte Förderbetrag sollte aus realistischen förderfähigen Projektkosten, anderen Projektfinanzierungen und den genannten Grenzen des Förderprogramms abgeleitet werden, nicht aus einem willkürlichen Ziel.
Leiten Sie den Antrag aus dem ungedeckten förderfähigen Bedarf ab und wenden Sie anschließend etwaige Mindest- oder Höchstbeträge, Eigenbeteiligungsanforderungen, Kostenbeteiligungen und andere Programmregeln an.
Die Förderhöchstgrenze ist eine Grenze, nicht automatisch der richtige Antragsbetrag.
- Förderfähige Projektkosten summierenVerwenden Sie nur Kosten, die aus dokumentierten Projektbedarfen stammen und nach den Programmregeln zulässig sind.
- Andere einschlägige Finanzierung berücksichtigenVerrechnen Sie Finanzierungsquellen und Beiträge nur so, wie das Förderprogramm es für dieselben förderfähigen Kosten vorsieht.
- Eigenbeteiligung und Beitragsregeln anwendenGeldbeiträge, Kofinanzierung und Sachleistungen zählen nur in der Form und Höhe, die das Programm anerkennt; ausstehende Mittel bleiben als solche gekennzeichnet.
- Restbedarf mit Fördergrenzen abgleichenDer Antrag darf den ungedeckten förderfähigen Bedarf und eine geltende Obergrenze nicht überschreiten; ein Mindestbetrag ist zusätzlich einzuhalten, falls das Programm einen nennt.
Behalten Sie legitime Projektkosten auf der Grundlage dokumentierter Projektanforderungen bei, anstatt sie nur zu reduzieren, um einen geringeren Förderbetrag zu erzielen.
Realistische Beträge für jede Position berechnen
Jede Positionsschätzung sollte zeigen, wie eine definierte Menge oder Zeit und ein angemessener Einheitssatz den Positionsgesamtbetrag ergeben.
Verwenden Sie Stunden, Tage, Einheiten oder ein anderes relevantes Maß und stützen Sie den Satz oder Stückpreis auf ein Angebot, eine Marktprüfung, einen früher belegten Kostenwert oder eine andere nachvollziehbare Quelle.
Das Ergebnis sollte nachvollziehbar sein, nicht ein willkürlicher runder Betrag.
Verwenden Sie für jede Schätzung dieselbe Reihenfolge, damit die Berechnungsgrundlage klar ist und vor der Übernahme des Positionsgesamtbetrags überprüft werden kann.
- Position benennen: definieren Sie die spezifische Ware, Dienstleistung, Arbeitstätigkeit, Miete oder andere Projektkosten, die die Position abbildet.
- Menge oder Zeit ermitteln: erfassen Sie die erforderliche Menge, Stunden, Tage oder andere messbare Eingabegröße auf der Grundlage der geplanten Projektaktivität.
- Nachvollziehbaren Satz festlegen: verwenden Sie ein relevantes Angebot, eine Marktprüfung, Lieferantenangaben, einen Honorarsatz oder andere Nachweise, die für den Ort und Zeitpunkt des Projekts verfügbar sind. Fügen Sie Steuern oder Gebühren nur hinzu, wenn sie für die Kosten anfallen und das Förderprogramm sie zulässt.
- Positionsgesamtbetrag berechnen: multiplizieren Sie die Menge oder Zeit mit dem gestützten Stückpreis oder Satz; ein Künstlerhonorar kann beispielsweise als dokumentierte Stunden multipliziert mit dem belegten Stundensatz berechnet werden.
- Annahme dokumentieren: erfassen Sie die Quelle der Schätzung und etwaige Unsicherheiten, die den Betrag beeinflussen. Ein Risikozuschlag sollte nur erscheinen, wenn der Fördergeber ihn zulässt und die Grundlage für diesen Zuschlag erläutert werden kann.
Wenn ein genauer Kostenwert noch nicht bekannt ist, verwenden Sie die bestmögliche gestützte Schätzung und nennen Sie die Annahme, anstatt falsche Genauigkeit vorzutäuschen.
Halten Sie Menge, Satz oder Stückpreis, Positionsgesamtbetrag und die dazugehörigen Nachweise zusammen, sodass die Schätzung nachvollziehbar bleibt.
Den beantragten Betrag aus Projektbedarf und Fördergrenzen ableiten
Der beantragte Förderbetrag sollte den nicht gedeckten förderfähigen Bedarf widerspiegeln, nachdem andere einschlägige Finanzierungen und erforderliche Beiträge berücksichtigt wurden, und innerhalb der Programmvorgaben bleiben.
Der beantragte Betrag muss etwaige Mindest- oder Höchstbeträge, Eigenbeteiligungsanforderungen oder andere genannte Förderbedingungen einhalten und nicht auf einem willkürlichen Ziel beruhen.
Prüfen Sie die wichtigsten Kriterien gemeinsam, da jedes den endgültigen Förderbetrag beeinflussen kann.
- Gesamte förderfähige Kosten: Ermitteln Sie die gesamten förderfähigen Kosten, bevor Sie den verbleibenden Bedarf bestimmen, den der beantragte Förderbetrag decken kann.
- Andere Finanzierungen: Berücksichtigen Sie gesicherte oder anderweitig glaubwürdige andere Finanzierungen, die förderfähige Kosten decken, da dies den nicht gedeckten förderfähigen Bedarf verringert.
- Eigenbeitrag: Beziehen Sie einen geforderten Eigenbeitrag, eine Kostenbeteiligung oder Eigenbeteiligung gemäß den Programmvorgaben und den vom Fördergeber zugelassenen Beitragsformen ein.
- Fördergrenzen: Vergleichen Sie den verbleibenden förderfähigen Bedarf mit etwaigen Mindest- oder Höchstbeträgen oder Förderobergrenzen des Fördergebers. Der beantragte Förderbetrag muss innerhalb dieser geltenden Grenzen bleiben.
- Teilförderung: Prüfen Sie, ob das Projekt bei einer Teilförderung realisierbar bleibt. Wenn ein geringerer Förderbetrag eine Änderung des Projektumfangs, der anderen Finanzierungen oder des Eigenbeitrags erfordert, sollte der Finanzierungsplan diese Bedingung abbilden.
Wenn sich eine andere Finanzierungsquelle bestätigt und sie denselben förderfähigen Bedarf deckt, kann der ungedeckte Bedarf sinken; der beantragte Betrag ist dann nach den Programmregeln entsprechend neu zu berechnen.
Wenn eine Eigenbeteiligungsanforderung den erforderlichen Eigenbeitrag ändert, berechnen Sie den verbleibenden förderfähigen Bedarf unter dieser Bedingung neu, bevor Sie den beantragten Förderbetrag festlegen.
Budgetkonsistenz mit der Projektbeschreibung und dem Zeitplan wahren
Budgetkonsistenz bedeutet, dass jede wesentliche Budgetposition einer Projektaktivität entsprechen sollte, die an anderer Stelle im Antrag beschrieben wird, und, wo der Zeitpunkt relevant ist, einem plausiblen Punkt im Projektzeitplan.
Die finanzierte Ressource oder Arbeitsleistung, deren Menge und Betrag sollten denselben Projektumfang stützen und nicht mit ihm in Konflikt stehen.
Dabei geht es um inhaltliche und zeitliche Konsistenz; nicht jede Einnahmequelle muss einer einzelnen Ausgabe eins zu eins zugeordnet sein, sofern das Förderprogramm dies nicht verlangt.
- Projektaktivität
Benennen Sie die im Antrag beschriebene Aktivität, um das Budget mit der Projektbeschreibung zu verknüpfen.
- Ressource oder Arbeitsleistung
Prüfen Sie, ob die budgetierte Ressource oder Arbeitsleistung für diese Aktivität erforderlich ist.
- Zeitpunkt oder Menge
Stunden, Tage, Mengen oder andere Maße müssen zum Umfang und zum Zeitplan der Aktivität passen.
- Budgetposition und Betrag
Die Position muss die tatsächlichen Kosten abbilden; der Betrag braucht eine passende Berechnungsgrundlage.
- Projektzeitraum
Die Ausgabe muss innerhalb des förderfähigen Projektzeitraums liegen, sofern die Programmregeln dies verlangen.
Eine Diskrepanz liegt vor, wenn die Projektbeschreibung eine Aktivität zusagt, aber eine erforderliche Kostenposition fehlt, oder wenn eine budgetierte Menge mit der angegebenen Dauer in Konflikt steht.
Auch eine Kostenposition, die außerhalb des förderfähigen Projektzeitraums liegt, bedarf einer Korrektur oder Erläuterung gemäß den Regeln des Fördergebers.
Verwenden Sie denselben Abgleich, um Kosten mit dem Projektzeitplan abzustimmen und Inkonsistenzen bei Zeitpunkt oder Menge zu korrigieren.
Überprüfen Sie die betroffene Budgetposition erneut, sobald sich die Projektaktivität, der Zeitplan oder die erforderliche Ressource ändert.
Notwendige Kosten bei Bedarf im Erläuterungsteil zum Budget darlegen
Eine Budgeterläuterung ist die schriftliche Begründung wesentlicher oder nicht offensichtlicher Positionen, wenn der Fördergeber eine solche Rechtfertigung verlangt.
Seine Kernaufgabe besteht darin zu erläutern, was jede relevante Position abdeckt, wie der Betrag berechnet wurde und warum die Kosten für das geplante Projekt notwendig sind.
Sie ergänzt die Budgetzahlen um den notwendigen finanziellen Kontext, anstatt den gesamten Antrag erneut darzulegen.
Für jede Position, die einer Erläuterung bedarf, benennen Sie zuerst den Kostenverwendungszweck und dessen Projektbezug.
Geben Sie die Menge, den Satz oder eine andere Berechnungsgrundlage an, die zur Ermittlung des Betrags verwendet wurde, und nennen Sie dann die Quelle der Schätzung, wie etwa ein Angebot oder eine Marktprüfung, sofern dieser Nachweis verfügbar ist.
Wenn der Betrag von einer Annahme, einer ungewöhnlichen Einschränkung oder einem Beitrag abhängt, erläutern Sie diese Bedingung direkt.
Die Rechtfertigung sollte den Betrag mit seiner Berechnungsgrundlage und seiner notwendigen Projektfunktion verbinden, ohne unbegründete werbliche Behauptungen hinzuzufügen.
„Die Ateliermiete wird für das Projekt benötigt.“
Nennt die Kostenposition, aber weder Berechnung noch Quelle.
„Die Ateliermiete deckt drei Projektsitzungen; der Betrag basiert auf drei Tagen × dokumentiertem Tagessatz aus dem Angebot der Räumlichkeit.“
Verbindet Zweck, Menge, Satz, Quelle und Berechnungsgrundlage, ohne einen unbekannten Satz zu erfinden.
Allgemeinere Hinweise zum Verfassen eines Förderantrags für ein Kunstprojekt gehören nicht in die Budgetrechtfertigung; hier sind die erforderlichen Details die finanzielle Erläuterung der Position.
Beispiel für ein Budget für einen Künstler-Förderantrag
Dieses hypothetische Beispiel eines Budgets für einen Künstler-Förderantrag zeigt eine bildende Künstlerin, die ein Budget für ein kleines Ausstellungsprojekt erstellt, dessen Projektausgaben durch einen Förderbetrag und einen Eigenbeitrag der Künstlerin finanziert werden.
Die veranschaulichenden Zahlen zeigen, wie Kosten, Berechnungsgrundlagen, Finanzierungsquellen und die Gesamtsumme innerhalb eines Projekts zusammenhängen; sie sind weder empfohlene Beträge noch ein universelles Budgetformat.
Lesen Sie das ausgearbeitete Budget, indem Sie die Projektausgaben mit den Projekteinnahmen und Beitragspositionen vergleichen, die sie finanzieren.
Ausgewählte Ausgaben weisen eine Berechnungsgrundlage auf, sodass das Künstlerhonorar und die Materialien auf Stunden, Sätze, Mengen oder Stückkosten zurückgeführt werden können.
Der Förderbetrag stellt eine Finanzierungsquelle dar, während der Eigenbeitrag der Künstlerin den verbleibenden Betrag abdeckt.
Das Beispiel zeigt 3.000 $ Projektausgaben, finanziert durch einen Förderbetrag von 2.500 $ und einen Eigenbeitrag von 500 $. Damit sind Ausgaben und Finanzierung im Beispiel rechnerisch ausgeglichen.
| Typ | Position | Berechnungsgrundlage | Betrag |
|---|---|---|---|
| Projektausgabe | Künstlerhonorar | 30 Stunden × 50 $ pro Stunde | 1.500 $ |
| Projektausgabe | Materialien | 10 Einheiten × 40 $ pro Einheit | 400 $ |
| Projektausgabe | Ateliermiete | 4 Tage × 150 $ pro Tag | 600 $ |
| Projektausgabe | Dokumentation | Beispielhafter angebotener Projektkostenwert | 500 $ |
| Projektausgaben | Summe | Summe der Ausgabenpositionen | 3.000 $ |
| Projekteinnahme | Förderbetrag | Beim hypothetischen Fördergeber beantragter Betrag | 2.500 $ |
| Projekteinnahme | Eigenbeitrag der Künstlerin | Beispielhafter Geldbeitrag | 500 $ |
| Projekteinnahmen | Finanzierungssumme | Förderbetrag + Beitrag | 3.000 $ |
Das Künstlerhonorar und die Materialien zeigen zudem, wie eine Berechnungsgrundlage eine Position mit ihrem Gesamtbetrag verbindet, anstatt einen unerklärten Betrag darzustellen.
In einem echten Antrag variieren förderfähige Kosten, Kategorien, Sätze, Förderobergrenzen, Beitragsbehandlung, Eigenbeteiligungsregeln und das geforderte Budgetformat je nach spezifischem Förderprogramm, sodass die geltenden Regeln des Fördergebers die endgültigen Einträge bestimmen.
Häufige Fehler im Budget für Künstler-Förderanträge prüfen
Fehler im Budget für Künstler-Förderanträge können die finanzielle Genauigkeit, Regelkonformität, Klarheit oder Glaubwürdigkeit beeinträchtigen, aber ein einzelner Fehler führt nicht automatisch zur Ablehnung.
Prüfen Sie das Budget auf objektive Rechenfehler, Widersprüche zu Förderregeln, unbegründete Schätzungen, falsche Finanzierungsklassifizierungen und Inkonsistenzen mit dem geplanten Projekt.
Jeder Fehler sollte geprüft werden, indem das von ihm verursachte Problem, das Erkennungsmerkmal und die erforderliche Korrektur identifiziert werden.
Die nützlichste Prüfung gruppiert Budgetfehler nach Berechnungsgenauigkeit, Regelkonformität, Finanzierungsklassifizierung und Projektkonsistenz.
Überprüfen Sie Summen und Formeln auf Widersprüche, vergleichen Sie jede potenziell nicht förderfähige Ausgabe mit den Förderregeln und bestätigen Sie, dass jede unbegründete Schätzung oder überhöhte Budgetposition eine nachvollziehbare Berechnungsgrundlage hat.
Bestätigen Sie, dass jede notwendige Projektkostenposition abgebildet ist, dass ein Geldbeitrag nicht mit Sachleistungen verwechselt wird und dass jede Berechnung der Eigenbeteiligung den vom Programm zugelassenen Beitragsregeln folgt.
Große oder ungewöhnliche Kosten sollten einen erkennbaren Zweck und eine Grundlage haben, während jede Budgetposition mit der zugehörigen Projektaktivität und dem Zeitplan konsistent bleiben sollte.
| Fehler | Folge | Erkennungsmerkmal | Korrekturrichtung |
|---|---|---|---|
| Rechenfehler | Führt zu einer falschen Zwischensumme, Gesamtsumme oder Finanzierungsbilanz. | Positionen ergeben nicht die angegebene Summe oder Ausgaben- und Einnahmensummen widersprechen der beabsichtigten Budgetstruktur. | Berechnen Sie jede Position, Zwischensumme und Gesamtsumme anhand der zugrundeliegenden Zahlen neu. |
| Nicht förderfähige Ausgabe | Kann dazu führen, dass ein Teil des Antrags nicht den Regeln des Fördergebers entspricht. | Eine Budgetposition fällt nicht unter die vom Förderprogramm genannten Bedingungen für förderfähige Kosten. | Entfernen Sie die Kosten, ordnen Sie sie um oder finanzieren Sie sie anderweitig gemäß den geltenden Regeln. |
| Unbegründete Schätzung oder überhöhter Budgetbetrag | Verschleiert, wie der Betrag ermittelt wurde, und kann die Glaubwürdigkeit mindern. | Ein großer oder gerundeter Betrag hat kein Angebot, keine Marktprüfung, keinen Satz, keine Menge oder andere Berechnungsgrundlage. | Ersetzen Sie die unbegründete Schätzung durch eine dokumentierte Berechnung oder eine klar formulierte Annahme. |
| Fehlende Kostenposition | Lässt eine zugesagte Projektaktivität ohne die für ihre Durchführung erforderliche Ressource oder Arbeitsleistung. | Die Projektbeschreibung enthält eine Aktivität, aber es erscheint keine entsprechende notwendige Budgetposition. | Fügen Sie die notwendige Kostenposition hinzu, sofern förderfähig, oder erläutern Sie, wie diese Aktivität anderweitig finanziert werden soll. |
| Falsche Einordnung von Geldbeitrag und Sachleistungen | Gibt die Form der Projektfinanzierung falsch an und kann die Beitragsberichterstattung beeinträchtigen. | Eine nicht-monetäre Ware oder Dienstleistung wird als Geld verbucht, oder ein Geldbeitrag wird als Sachleistung verbucht. | Ordnen Sie jeden Beitrag nach seiner tatsächlichen Form ein und wenden Sie die Bewertungs- und Dokumentationsregeln des Fördergebers an. |
| Falsche Berechnung der Eigenbeteiligung | Kann dazu führen, dass das Budget einen erforderlichen Beitrag nicht erreicht oder Unterstützung einbezieht, die das Programm nicht zulässt. | Die geforderte Eigenbeteiligung stimmt nicht mit dem angegebenen Beitrag überein, oder ein nicht förderfähiger Beitrag wird in die Berechnung einbezogen. | Berechnen Sie die Eigenbeteiligung anhand des vom Programm genannten Prozentsatzes, der Berechnungsgrundlage und der zulässigen Beitragsarten neu. |
| Unerläuterte Position | Verringert die Klarheit darüber, was eine wesentliche Kostenposition abdeckt und warum sie benötigt wird. | Eine große oder ungewöhnliche Budgetposition hat keinen erkennbaren Projektzweck oder keine Berechnungsgrundlage. | Fügen Sie eine prägnante Erläuterung hinzu, die die Position mit ihrem Zweck, Betrag und der zugrundeliegenden Schätzung verbindet. |
| Abweichung vom Projekt | Erzeugt Inkonsistenz zwischen dem Finanzplan und den geplanten Aktivitäten oder dem Zeitplan. | Eine Menge widerspricht der angegebenen Dauer, eine Kostenposition hat keine entsprechende Projektaktivität, oder eine Position liegt außerhalb des geltenden Projektzeitraums. | Korrigieren Sie die Budgetposition, Menge, den Zeitplan oder die Projektdokumentation, sodass die Aufzeichnungen konsistent sind. |
Prüfen Sie vor der Einreichung die Arithmetik, bestätigen Sie, dass jede Ausgabe und jeder Beitrag den geltenden Förderregeln folgt, und überprüfen Sie, ob jede Annahme eine nachvollziehbare Grundlage hat.
Vergleichen Sie dann das Budget mit der Projektbeschreibung und dem Zeitplan, sodass unerklärte Kostenpositionen, fehlende Kosten und zeitliche Abweichungen korrigiert werden.
Nutzen Sie die abschließende Antragsprüfung, um das Budget vor dem Einreichen zu prüfen, nachdem die budgetspezifischen Prüfungen abgeschlossen sind.