كيفية إعداد ميزانية منحة لفنان
لإعداد ميزانية منحة لفنان، ابدأ بتكاليف المشروع المؤهلة ذات الأساس الحسابي الواضح، ثم سجّل التمويل الآخر المسموح باحتسابه، واحسب الاحتياج المؤهل غير المموّل. اجعل مبلغ طلب المنحة لا يتجاوز هذا الاحتياج ولا حدود البرنامج، وطبّق متطلبات المطابقة أو مشاركة التكاليف كما يحددها المموّل.
مخطط إعداد ميزانية المنحة
ابنِ الميزانية بالترتيب نفسه الذي تتحقق به من القرار المالي: قواعد المنحة أولاً، ثم التكاليف، ثم مصادر التمويل، ثم مبلغ الطلب، وأخيراً اتساق الأرقام مع المشروع.
- ثبّت قواعد المنحة.تحقق من القالب، وفترة التمويل، والتكاليف المؤهلة، وحدود التمويل، ومتطلبات المطابقة أو مشاركة التكاليف.
- احسب التكاليف المؤهلة.اربط كل بند بنشاط أو مورد، واستخدم كمية أو زمناً وسعراً أو تكلفة وحدة يمكن تتبعها.
- سجّل مصادر التمويل.ميّز التمويل النقدي عن الدعم العيني، والمؤكد عن المعلق، ولا تحتسب مساهمة إلا إذا سمحت قواعد البرنامج بذلك.
- استخرج الاحتياج المتبقي.اطرح التمويل الآخر المسموح باحتسابه من إجمالي التكاليف المؤهلة، ثم طبّق حدود المنحة وشروط المطابقة لتحديد مبلغ الطلب.
- راجع الاتساق.يجب أن تتطابق البنود والكميات والتوقيت والإجماليات مع وصف المشروع وجدوله الزمني وقواعد المموّل.
حدّ التفسير: لا تعني الفجوة المحسوبة أن هذا هو مبلغ المنحة المسموح به تلقائياً؛ يجب أن يظل الطلب ضمن قواعد البرنامج وأنواع التكاليف والمساهمات التي يقبلها المموّل.
جدول المحتويات
البدء بمتطلبات ميزانية المنحة ونطاق المشروع
تحقق من متطلبات ميزانية المنحة وحدد نطاق المشروع قبل إدخال أي تكاليف.
تحدد إرشادات المنحة قالب الميزانية والقيود الأخرى التي يجب أن يتبعها المشروع المقترح، بينما يحدد نطاق المشروع الأنشطة والموارد التي قد تحتاج إلى تمويل.
التكلفة الضرورية للمشروع ليست تلقائياً تكلفة مؤهلة؛ قواعد المموّل هي التي تحدد ما إذا كان يمكن إدراج تلك النفقة في طلب التمويل.
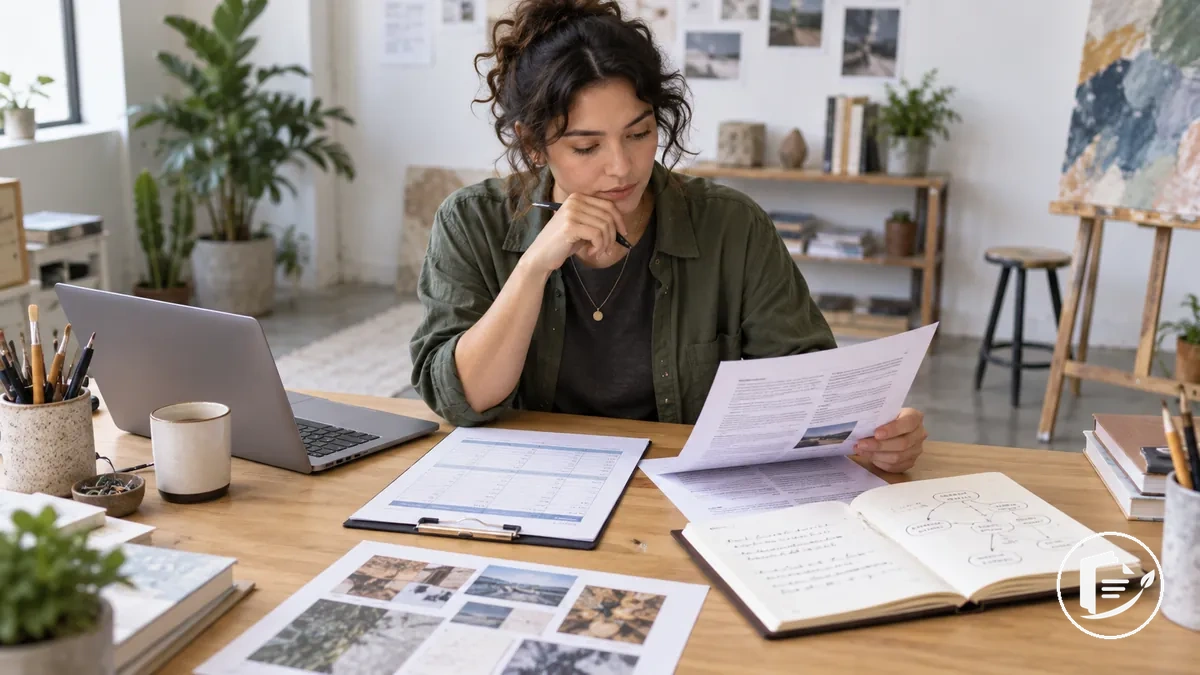
تحقق من قالب الميزانية المطلوب، وفترة التمويل التي تغطيها المنحة، وأي حد أقصى للتمويل مذكور في إرشادات المنحة.
أكد أي النفقات هي تكاليف مؤهلة وأيها تكاليف مستثناة أو خاضعة لقيود فئوية.
إذا كان البرنامج يتطلب مساهمة مطابقة أو مشاركة في التكاليف، فتحقق من نوع المساهمة المطلوبة ومقدارها وطريقة توثيقها بدلاً من افتراض نسبة مئوية معيارية.
أكد بشكل منفصل ما إذا كان الدعم العيني يمكن احتسابه ضمن متطلبات المطابقة أو تمويل المشروع وكيف يطلب المموّل تقديره أو تسجيله.
حوّل قواعد المموّل التي تم التحقق منها ونطاق المشروع إلى ضوابط تخطيط قبل تقدير التكاليف.
استخدم هذه الضوابط للتحقق من الأنشطة والتكاليف والمساهمات والمبالغ التي تسمح بها المنحة.
- أكد قالب الميزانية المطلوب وأي فئات إلزامية.
- حدد فترة التمويل وتحقق من أي أنشطة المشروع تقع ضمنها.
- سجل الحد الأقصى للتمويل المذكور أو أي قيد آخر لطلب التمويل.
- افصل التكاليف المؤهلة عن التكاليف المستثناة ولاحظ أي قيود فئوية.
- تحقق من أي متطلبات مطابقة أو شرط مشاركة في التكاليف ومتطلبات توثيقه.
- أكد ما إذا كان الدعم العيني مقبولاً وكيف يجب تسجيله.
- تحقق من أن كل تكلفة مخططة تتعلق بنطاق المشروع المحدد وتفي بإرشادات المنحة المطبقة.
تحديد حدود التمويل والتكاليف المؤهلة ومتطلبات المطابقة
تحدد معايير أهلية الميزانية ما يمكن للفنان طلبه، وأي التكاليف يمكن احتسابها، وما إذا كانت المساهمات المطابقة مطلوبة.
قد يحدد حد التمويل حداً أدنى للطلب أو حداً أقصى للطلب أو حداً أقصى آخر للتمويل، بينما تتحكم قواعد النفقات المؤهلة والحدود القصوى للفئات ومتطلبات المطابقة فيما يمكن أن يظهر في الميزانية.
يجب أن تأتي المبالغ والنسب المئوية وقواعد المساهمة المطبقة من تعليمات المنحة المحددة؛ لا يوجد حد عالمي محدد لمنح الفنانين.
اربط كل قاعدة من قواعد المنحة بقرار الميزانية الذي تغيره.
هذا يبقي المعيار، والشرط الواجب التأكد منه، والأثر العملي في الميزانية معاً دون افتراض أن قاعدة من برنامج تمويل آخر تنطبق.
| المعيار | الشرط الواجب التأكد منه | الأثر في الميزانية |
|---|---|---|
| حد التمويل | أي حد أدنى للطلب، أو حد أقصى للطلب، أو حد أقصى للتمويل مذكور | يحدد النطاق المسموح به لمبلغ الطلب. |
| أهلية التكلفة | أي التكاليف هي نفقة مؤهلة وأيها نفقة غير مؤهلة | يحدد أي تكاليف المشروع يمكن تحميلها على المنحة. |
| الحد الأقصى للفئة | ما إذا كان المموّل يحدد الإنفاق ضمن فئة تكلفة معينة | يقيد المبلغ الذي يمكن تخصيصه لتلك الفئة. |
| مساهمة مطابقة نقدية | ما إذا كانت المساهمة النقدية مطلوبة أو مسموحاً بها، وما المبلغ أو النسبة المئوية التي يجب توثيقها | يحدد ما إذا كان النقد الموثق يمكن احتسابه ضمن متطلبات المطابقة. |
| مساهمة مطابقة عينية | ما إذا كانت المساهمات غير النقدية قابلة للاحتساب وكيف يجب تقدير قيمتها وتوثيقها | يحدد ما إذا كانت السلع أو الخدمات المؤهلة أو غيرها من أشكال الدعم غير النقدي يمكن احتسابها ضمن المطابقة. |
| المشاركة في التكاليف | أي حصة أو نسبة مئوية مطلوبة يحددها البرنامج المحدد | يحدد الجزء من تكاليف المشروع الذي يجب أن يأتي من مصادر يحددها البرنامج. |
المساهمة المطابقة النقدية هي مساهمة مالية، بينما تكون المساهمة المطابقة العينية مساهمة غير نقدية مؤهلة عندما يسمح البرنامج بذلك.
لا تُحتسب أي من المساهمتين ضمن متطلبات المطابقة إلا عندما تسمح تعليمات المنحة بذلك الشكل من المساهمة وتحدد طريقة تقدير قيمته أو توثيقه.
بناء الميزانية من نفقات المشروع وإيراداته
للميزانية جانبان مترابطان: نفقات المشروع توضح تكلفة المشروع المقترح، بينما توضح إيرادات المشروع ومصادر التمويل الأخرى كيفية تمويل تلك التكاليف.
ينتمي طلب المنحة إلى جانب التمويل باعتباره أحد مصادر تمويل المشروع وليس الميزانية بأكملها.
معاً، يصف جانب النفقات وجانب التمويل الهيكل المالي للمشروع المقترح.
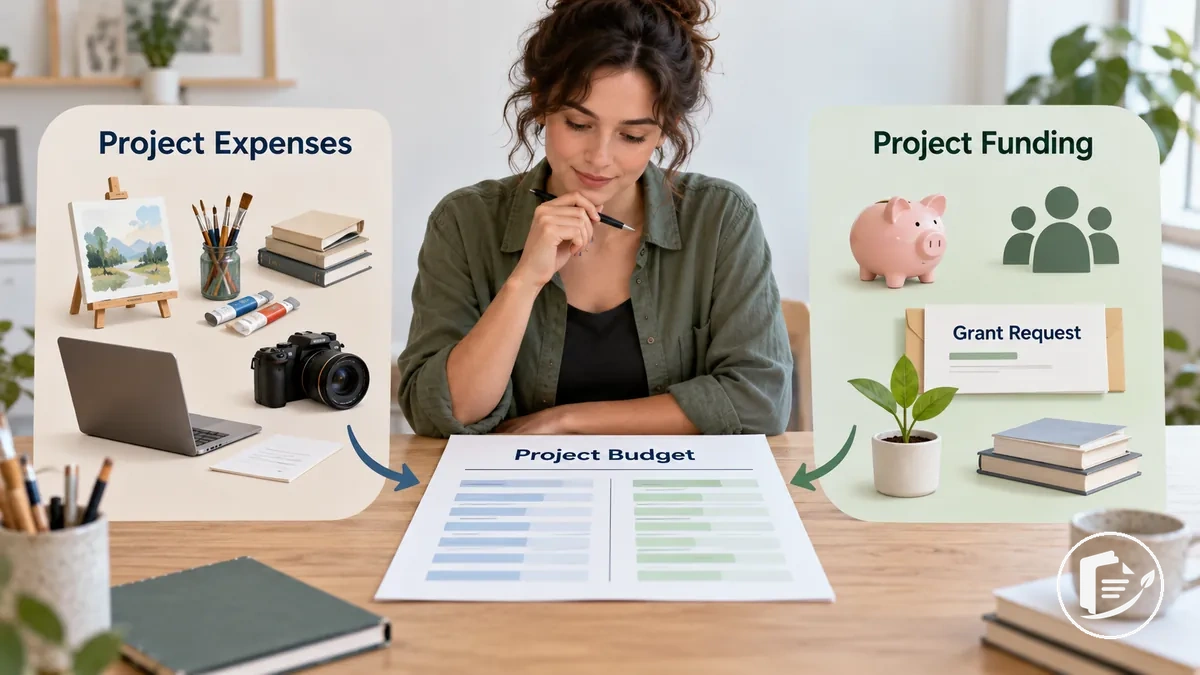
يفصل الهيكل أدناه المكونات حسب دورها في ميزانية المشروع ويوضح علاقة كل منها بإجمالي تكلفة المشروع.
تتحد نفقات المشروع لتكون إجمالي تكلفة المشروع، بينما تسهم إيرادات المشروع وطلب المنحة والمساهمات ذات الصلة في التمويل المتاح لتغطية تلك التكلفة.
المساهمة النقدية تنتمي إلى جانب التمويل عندما تكون جزءاً من هيكل التمويل المسموح به للمشروع.
ينبغي تسجيل الدعم العيني فقط عندما تسمح تعريفات المموّل بإدراجه، ولا ينبغي معاملته كإيراد نقدي ما لم يحدده المموّل صراحةً على هذا النحو.
| مكون الميزانية | الدور في ميزانية المشروع | العلاقة بالكل |
|---|---|---|
| نفقات المشروع | يسجل التكاليف المنسوبة إلى أنشطة المشروع. | تتحد لتكون إجمالي تكلفة المشروع. |
| إيرادات المشروع ومصادر التمويل | يسجل التمويل المتوقع أو المتاح للمشروع. | يساهم في تغطية إجمالي تكلفة المشروع. |
| طلب المنحة | يسجل المبلغ المطلوب من المموّل المحدد. | يشكل جزءاً من تمويل المشروع وليس الميزانية بأكملها. |
| المساهمة النقدية | تسجل مساهمة مالية عندما تكون ذات صلة بالمشروع ومسموحاً بها من قبل المموّل. | تضيف إلى التمويل المتاح لتغطية نفقات المشروع. |
| الدعم العيني | يسجل الدعم غير النقدي المؤهل عندما يسمح به المموّل. | يساهم في الميزانية فقط وفقاً لتعريف المموّل وقواعد تقدير القيمة. |
تُظهر مقارنة إجمالي تكلفة المشروع بجانب التمويل ما إذا كانت الميزانية مغطاة بالكامل، أو مغطاة جزئياً، أو لا تزال تحتوي على فجوة تمويلية.
مجموع النفقات والتمويل المتساوي يظهر ميزانية متوازنة حسابياً، لكنه لا يثبت أن التمويل المعلق مؤكد أو أن المشروع مضمون التمويل.
إدراج نفقات المشروع المؤهلة في فئات ميزانية واضحة
ينبغي تجميع نفقات المشروع المؤهلة في فئات ميزانية واضحة فقط عندما تتعلق بالمشروع المقترح وتسمح بها المنحة.
ينبغي لكل بند أن يحدد الغرض منه في المشروع وأن يكون له أساس حساب، مثل عدد الساعات مضروباً في أجر الساعة أو الكمية مضروبة في تكلفة الوحدة، وليس مبلغاً تقريبياً غير مدعوم.
أسماء الفئات وحدها لا تثبت الأهلية.
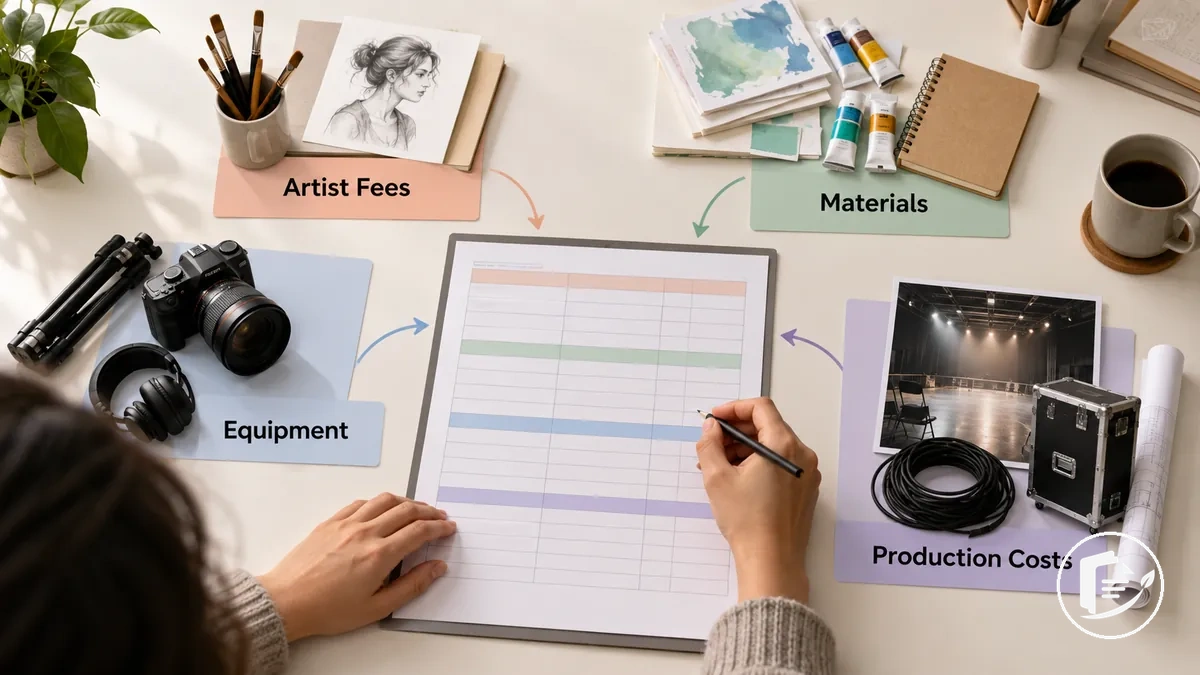
تعتمد الفئات المفيدة على الأنشطة والموارد التي يتطلبها المشروع.
قد تتعلق أتعاب الفنان بالعمل الإبداعي وتستخدم عدد الساعات والأجر كأساس للحساب؛ قد تتعلق المواد بصناعة العمل الفني وتستخدم الكميات وتكاليف الوحدة.
قد تغطي تكاليف المعدات أو الإيجار والمكان أو الإنتاج الموارد أو المساحات اللازمة لتقديم العمل، بينما قد يتعلق السفر برحلات محددة للمشروع.
قد تتعلق المصاريف التسويقية أو التوثيقية بالتواصل حول المشروع أو تسجيله، وقد تتعلق تكاليف الإتاحة بمتطلبات الوصول؛ ينبغي إدراج كل فئة فقط عندما تكون ذات صلة بالمشروع ومسموحاً بها ضمن المنحة.
- أتعاب الفنان: اربط الأتعاب بالعمل الإبداعي أو العمل المتعلق بالمشروع الذي تغطيه واذكر الأساس المستخدم لتقدير المبلغ، مثل عدد الساعات والأجر.
- المواد: اربط المستلزمات بالعمل الجاري إنتاجه واحتسب البند من كمية محددة وتكلفة وحدة عند الاقتضاء.
- المعدات أو الإيجار: حدد المعدات المطلوبة لنشاط من أنشطة المشروع واجعل التقدير على أساس الشراء أو الإيجار المناسب عندما تكون تلك التكلفة مؤهلة.
- تكاليف المكان أو الإنتاج: اربط التكلفة بالمساحة أو خدمة الإنتاج أو متطلبات التقديم التي تدعمها واذكر أساس التقدير.
- السفر: حدد نشاط المشروع الذي يتطلب السفر واستخدم الرحلة أو الأجرة أو المسافة أو الإقامة أو أي أساس حساب مسموح به.
- المصاريف التسويقية أو التوثيقية: اربط المصاريف بالتواصل حول المشروع أو توثيقه وحدد الخدمة أو الكمية أو أي أساس آخر استخدمته للتقدير.
- الإتاحة: اربط المصاريف بمتطلبات وصول محددة وسجل الخدمة أو المورد أو أي أساس مسموح به آخر استخدمته لحسابها.
لبند افتراضي للمواد، 8 وحدات بسعر 25 دولاراً للوحدة ينتج عنها تكلفة تقديرية قدرها 200 دولار.
العملية الحسابية توضح أساس الحساب فقط؛ ولا تثبت أن المواد أو المبلغ في المثال مؤهلان ضمن منحة معينة.
تسجيل إيرادات المشروع ومساهماته ودعمه العيني
تسجل إيرادات المشروع ومساهماته مصادر التمويل المستخدمة لدعم المشروع وليس تكاليف تنفيذه.
تسجل المساهمة النقدية كأموال ملتزم بها أو متاحة للمشروع، بينما الدعم العيني هو مساهمة غير نقدية مثل السلع أو الخدمات المؤهلة.
عندما يتطلب الطلب بيان حالة التمويل، ينبغي أيضاً تحديد كل مصدر تمويل على أنه مؤكد أو معلق بدلاً من معاملة الدعم المتوقع على أنه مضمون.
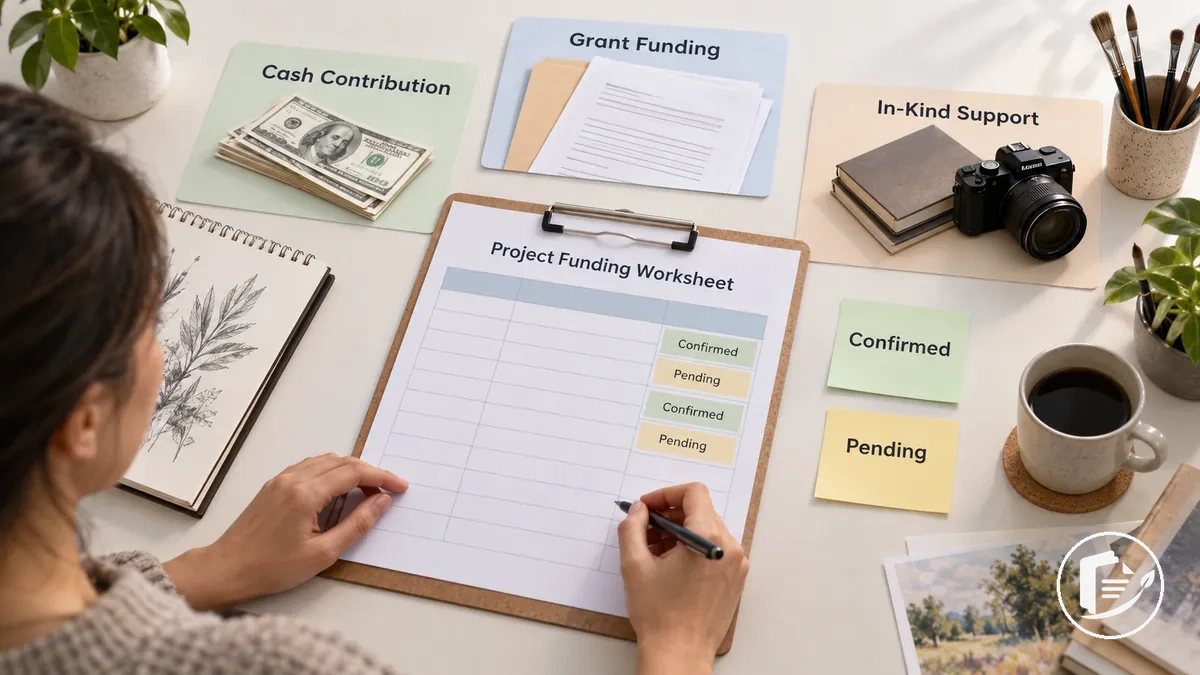
ينبغي لسجل التمويل أن يميز كل مصدر تمويل حسب شكله وحالته ومبلغه أو قيمته ليكون إجمالي تمويل المشروع شفافاً.
قد تشمل إيرادات المشروع الإيرادات المكتسبة ذات الصلة، والمنح الأخرى، والتبرعات، والرعايات، وطلب المنحة، والمساهمات النقدية من الفنان أو الشركاء في المشروع حيثما يسمح المموّل بذلك.
سجل التمويل المؤكد يدعم الدعم الذي تم تأمينه بالفعل ضمن متطلبات التوثيق المطبقة، بينما يظل التمويل المعلق مشروطاً بقرار أو التزام مستقبلي.
لا يجوز إدراج الدعم العيني إلا عندما تسمح قواعد المموّل بهذا الشكل من المساهمة وتوفر أو تقبل طريقة مناسبة للتقييم والتوثيق.
يفصل الجدول هذه الخصائص ليظل أثر كل مصدر في الميزانية واضحاً.
| مصدر التمويل | الشكل / الحالة | المبلغ أو القيمة | الأثر في الميزانية |
|---|---|---|---|
| طلب المنحة | نقدي / مطلوب | المبلغ المطلوب من المموّل | يشكل جزءاً من خطة تمويل المشروع لكنه ليس تمويلاً مؤكداً ما لم يتم منحه. |
| منحة أخرى | نقدي / مؤكد أو معلق | المبلغ المدعوم بوثائق المنحة ذات الصلة | يضاف إلى تمويل المشروع حسب حالته المذكورة. |
| تبرع أو رعاية | نقدي / مؤكد أو معلق | المبلغ الملتزم به أو المطلوب للمشروع | يساهم في تمويل المشروع عندما يكون المصدر ذا صلة ومسموحاً بتسجيله. |
| مساهمة نقدية من الفنان أو الشريك | نقدي / مؤكد عند الالتزام به | المبلغ الملتزم به للمشروع | يضيف دعماً نقدياً إلى إجمالي تمويل المشروع. |
| الدعم العيني | غير نقدي / مؤكد أو معلق | القيمة المحددة باستخدام طريقة يسمح بها المموّل أو يقبلها | قد يُحتسب ضمن تمويل المشروع أو المطابقة فقط عندما يسمح البرنامج بذلك. |
للمساهمة النقدية مبلغ مالي، بينما يتطلب الدعم العيني تقييماً غير نقدي عندما تسمح المنحة باحتسابه.
لا تخصص قيمة اعتبارية للسلع أو الخدمات المتبرع بها أو أي دعم آخر لمجرد جعل الميزانية متوازنة؛ سجل القيمة فقط وفقاً لقواعد الأهلية والتقييم والتوثيق المطبقة لدى المموّل.
تقدير التكاليف وتحديد مبلغ المنحة المطلوب
ينبغي أن ينبثق مبلغ طلب المنحة من تكاليف المشروع المؤهلة الواقعية وتمويل المشروع الآخر وحدود المنحة المذكورة، وليس من هدف تعسفي.
اطلب المبلغ الذي لا يزال المشروع المؤهل بحاجة إليه، مقيداً بأي حد أدنى للطلب أو حد أقصى للطلب أو متطلب مطابقة أو مشاركة في التكاليف أو أي قاعدة أخرى مطبقة في البرنامج.
الحد الأقصى للتمويل هو حد تمويلي، وليس بالضرورة المبلغ الذي ينبغي للمشروع طلبه.
ابدأ بإجمالي تكلفة المشروع المؤهلة المدعومة باحتياجات المشروع الموثقة.
احتسب تمويل المشروع الآخر الذي سيغطي التكاليف المؤهلة، ثم حدد أي مساهمة مطلوبة بموجب متطلب المطابقة أو المشاركة في التكاليف وحدد كيف يسمح البرنامج باحتساب تلك المساهمة.
المبلغ غير المغطى بمصادر التمويل والمساهمات المطبقة تلك هو الاحتياج المتبقي.
قارن هذا الاحتياج المتبقي مع حد تمويل المنحة وشروط الطلب الأخرى لتحديد مبلغ طلب المنحة.
إذا كان البرنامج يعامل التمويل المؤكد والتمويل المتوقع بشكل مختلف، فاحتسب وقدم تلك المصادر وفقاً لتعليماته بدلاً من افتراض أن الدعم المعلق متاح.
تحقق من أن طلب المنحة النهائي مدعوم بتكاليف مشروع مؤهلة ولا يتجاوز الاحتياج المتبقي أو الحدود البرنامجية المطبقة.
احتفظ بتكاليف المشروع المشروعة المستندة إلى متطلبات المشروع الموثقة بدلاً من تخفيضها فقط لإنتاج طلب تمويل أصغر.
حساب المبالغ الواقعية لكل بند
ينبغي أن يوضح كل تقدير لبند كيف تنتج كمية أو زمن محددان وأجر وحدة معقول إجمالي البند.
استخدم الساعات أو الأيام أو الوحدات أو أي مقياس آخر ذي صلة، ثم ادعم الأجر أو تكلفة الوحدة بعرض سعر أو فحص للسوق أو تكلفة موثقة سابقة أو أي مصدر آخر يمكن الدفاع عنه.
ينبغي أن تكون النتيجة قابلة للتتبع وليس مجرد رقم تقريبي تعسفي.
استخدم التسلسل نفسه لكل تقدير ليكون أساس الحساب واضحاً ويمكن التحقق منه قبل قبول إجمالي البند.
- تحديد البند: حدد السلعة أو الخدمة أو النشاط العمالي أو الإيجار أو أي تكلفة مشروع أخرى يمثلها البند.
- تحديد الكمية أو الزمن: سجل الكمية المطلوبة أو الساعات أو الأيام أو أي مدخلات قابلة للقياس بناءً على نشاط المشروع المخطط.
- تحديد سعر يمكن الدفاع عنه: استخدم عرض سعر ذا صلة أو فحصاً للسوق أو معلومات المورد أو سعر المقاول أو أي دليل آخر متاح لموقع المشروع وتوقيته. أدرج الضرائب أو الرسوم فقط عندما تنطبق على التكلفة وتسمح بها المنحة.
- حساب إجمالي البند: اضرب الكمية أو الزمن في تكلفة الوحدة أو السعر المدعوم؛ على سبيل المثال، يمكن حساب بند أتعاب الفنان كعدد الساعات الموثقة مضروباً في الأجر الساعي الموثق.
- توثيق الافتراض: سجل مصدر التقدير وأي شك يؤثر على المبلغ. لا ينبغي أن يظهر الاحتياطي إلا عندما يسمح به المموّل ويمكن شرح أساس ذلك الاحتياطي.
عندما لا تكون التكلفة الدقيقة معروفة بعد، استخدم أفضل تقدير مدعوم متاح واذكر الافتراض بدلاً من التظاهر بدقة زائفة.
حافظ على ارتباط الكمية والسعر أو تكلفة الوحدة وإجمالي البند والدليل الداعم ليبقى التقدير قابلاً للتتبع.
تحديد المبلغ المطلوب من احتياجات المشروع وحدود التمويل
ينبغي أن يعكس مبلغ المنحة المطلوب الاحتياج المؤهل غير الممول بعد احتساب التمويل الآخر والمساهمات المطلوبة، مع البقاء ضمن قواعد البرنامج للمنحة.
يجب أن يتوافق المبلغ المطلوب مع أي حد أدنى للتمويل أو حد أقصى أو متطلب مطابقة أو أي شرط تمويلي آخر مذكور، بدلاً من أن يستند إلى هدف تعسفي.
قيم المعايير الرئيسية معاً لأن كلاً منها يمكن أن يغير طلب التمويل النهائي.
- إجمالي التكاليف المؤهلة: حدد إجمالي التكاليف المؤهلة قبل تحديد الاحتياج المتبقي الذي قد يغطيه مبلغ المنحة المطلوب.
- التمويل الآخر: احتسب التمويل الآخر المؤمن أو الموثوق به الذي سيغطي التكاليف المؤهلة، لأن هذا يقلل الاحتياج المؤهل غير الممول.
- مساهمة مقدم الطلب: أدرج أي مساهمة مطلوبة من مقدم الطلب أو مشاركة في التكاليف أو متطلب مطابقة وفقاً لقواعد البرنامج وأشكال المساهمة التي يسمح بها المموّل.
- حدود التمويل: قارن الاحتياج المؤهل المتبقي مع أي حد أدنى للتمويل أو حد أقصى أو سقف تمويلي يحدده المموّل. يجب أن يبقى مبلغ المنحة المطلوب ضمن تلك الحدود المطبقة.
- التمويل الجزئي: قدر ما إذا كان المشروع يظل قابلاً للتنفيذ إذا تم منح تمويل جزئي. إذا كان التمويل الأصغر يتطلب تغييراً في نطاق المشروع أو التمويل الآخر أو مساهمة مقدم الطلب، فيجب أن تعكس خطة التمويل هذا الشرط.
إذا أصبح مصدر تمويل آخر مؤكداً، فقد ينخفض الاحتياج المؤهل غير الممول وقد يحتاج مبلغ الطلب إلى الانخفاض تبعاً لذلك.
إذا غيّر متطلب المطابقة مساهمة مقدم الطلب المطلوبة، فأعد حساب الاحتياج المؤهل المتبقي في ظل هذا الشرط قبل وضع اللمسات النهائية على مبلغ المنحة المطلوب.
الحفاظ على اتساق الميزانية مع وصف المشروع والجدول الزمني
اتساق الميزانية يعني أن كل بند مادي في الميزانية ينبغي أن يتوافق مع نشاط مشروع موصوف في مكان آخر من الطلب، وأن يقع، عندما يكون التوقيت مهماً، في نقطة زمنية معقولة ضمن الجدول الزمني للمشروع.
ينبغي للمورد أو العمل الجاري تمويله وكميته ومبلغه أن يدعم نطاق المشروع نفسه بدلاً من التعارض معه.
هذا فحص لتوافق المستندات وليس متطلب مطابقة تمويلية.
راجع بالتبادل كل نشاط من أنشطة المشروع مقابل المورد أو العمل الذي يتطلبه، ثم تحقق من التوقيت أو الكمية ذات الصلة، والبند المقابل في الميزانية، والمبلغ.
ينبغي أن يكون للنشاط الموعود التكاليف المادية اللازمة لتنفيذه، بينما ينبغي أن تكون للتكلفة غير المفسرة علاقة واضحة بالعمل المذكور.
استخدم هذا التسلسل لربط الميزانية بوصف المشروع دون إعادة كتابة الوصف نفسه.
تحقق من اتساق الميزانية من خلال العلاقات التالية.
- نشاط المشروع: حدد النشاط المذكور الذي تدعمه التكلفة المادية.
- المورد أو العمل: تحقق من أن المورد أو العمل المدرج في الميزانية مطلوب لذلك النشاط.
- التوقيت أو الكمية: تحقق من أن الكمية أو الساعات أو الأيام المذكورة أو أي مقياس آخر متسق مع حجم النشاط وجدوله الزمني.
- بند الميزانية والمبلغ: أكد أن بند الميزانية يمثل التكلفة المطلوبة وأن مبلغه يتوافق مع المورد أو العمل أو التوقيت أو الكمية المذكورة.
- فترة المشروع: تحقق من أن التكلفة المرتبطة بنشاط مجدول تقع ضمن فترة المشروع المؤهلة التي تحددها المنحة.
يوجد عدم تطابق عندما يعد وصف المشروع بنشاط ما لكن تكلفة مطلوبة مفقودة، أو عندما تتعارض كمية مدرجة في الميزانية مع المدة المذكورة.
التكلفة المجدولة خارج فترة المشروع المؤهلة تحتاج أيضاً إلى تصحيح أو توضيح وفقاً لقواعد المموّل.
استخدم نفس أسلوب المراجعة التبادلية لمواءمة التكاليف مع الجدول الزمني للمشروع وتصحيح التناقضات في التوقيت أو الكمية.
أعد فحص بند الميزانية المتأثر كلما تغير نشاط المشروع أو جدوله الزمني أو المورد المطلوب.
شرح التكاليف الضرورية في السرد التوضيحي للميزانية عند الطلب
السرد التوضيحي للميزانية هو الشرح المكتوب للبنود المهمة أو غير الواضحة عندما يطلب المموّل تبريراً للميزانية.
وظيفته الأساسية هي شرح ما يغطيه كل بند ذي صلة، وكيف تم حساب المبلغ، ولماذا التكلفة ضرورية للمشروع المقترح.
يضيف سياقاً مالياً للميزانية الرقمية بدلاً من إعادة صياغة الاقتراح بأكمله.
الإرشادات الأوسع حول كيفية كتابة مقترح منحة لمشروع فني تقع خارج تبرير الميزانية؛ هنا، التفصيل المطلوب هو الشرح المالي للبند.
مثال على ميزانية منحة لفنان
يوضح مثال ميزانية المنحة الافتراضي هذا لفنان تشكيلي يضع ميزانية لمشروع معرض صغير بنفقات مشروع ممولة من طلب منحة ومساهمة من الفنان.
الأرقام التوضيحية تظهر كيف ترتبط التكاليف وأسس الحساب ومصادر التمويل والإجمالي ضمن مشروع واحد؛ هي ليست مبالغ موصى بها أو قالب ميزانية عالمي.
اقرأ الميزانية المشروحة بمقارنة نفقات المشروع مع إيرادات المشروع وإدخالات المساهمة التي تمولها.
بعض النفقات المختارة تظهر أساس حساب لتكون أتعاب الفنان والمواد قابلة للتتبع إلى الساعات والأسعار والكميات أو تكاليف الوحدة.
يمثل طلب المنحة مصدر تمويل واحد، بينما تغطي مساهمة الفنان المبلغ المتبقي.
في هذا المثال الافتراضي، إجمالي التمويل يساوي إجمالي النفقات.
| النوع | البند | أساس الحساب | المبلغ |
|---|---|---|---|
| نفقة مشروع | أتعاب الفنان | 30 ساعة × 50 دولاراً للساعة | 1,500 دولار |
| نفقة مشروع | المواد | 10 وحدات × 40 دولاراً للوحدة | 400 دولار |
| نفقة مشروع | إيجار الاستوديو | 4 أيام × 150 دولاراً لليوم | 600 دولار |
| نفقة مشروع | التوثيق | تكلفة مشروع مقدرة بعرض سعر توضيحي | 500 دولار |
| نفقات المشروع | الإجمالي | مجموع بنود النفقات | 3,000 دولار |
| إيرادات المشروع | طلب المنحة | المبلغ المطلوب من المموّل الافتراضي | 2,500 دولار |
| إيرادات المشروع | مساهمة الفنان | مساهمة نقدية توضيحية | 500 دولار |
| إيرادات المشروع | إجمالي التمويل | طلب المنحة + المساهمة | 3,000 دولار |
يظهر المثال إجمالي نفقات قدره 3,000 دولار ممولاً بطلب منحة بقيمة 2,500 دولار ومساهمة بقيمة 500 دولار، لإنتاج ميزانية توضيحية متوازنة داخلياً.
تظهر أتعاب الفنان والمواد أيضاً كيف يربط أساس الحساب بين البند وإجماليه بدلاً من تقديم مبلغ غير مفسر.
في طلب حقيقي، تختلف التكاليف المؤهلة والفئات والأسعار والحدود القصوى للتمويل ومعالجة المساهمات وقواعد المطابقة وقالب الميزانية المطلوب وفقاً للمنحة المحددة، لذا تحدد قواعد المموّل المطبقة الإدخالات النهائية.
مراجعة أخطاء ميزانية المنحة الشائعة للفنانين
يمكن لأخطاء ميزانية المنحة للفنانين أن تقلل من الدقة المالية أو الامتثال أو الوضوح أو المصداقية، لكن الخطأ الواحد لا يعني بذاته رفضاً مضموناً.
راجع الميزانية بحثاً عن أخطاء حسابية موضوعية، أو تعارض مع قواعد المموّل، أو تقديرات غير مدعومة، أو تصنيفات تمويل غير صحيحة، أو تناقضات مع المشروع المقترح.
ينبغي فحص كل خطأ بتحديد المشكلة التي يخلقها، والإشارة التي تكشفه، والتصحيح المطلوب.
أكثر عمليات المراجعة فائدة تجمع أخطاء الميزانية حسب دقة الحساب، والامتثال للقواعد، وتصنيف التمويل، والاتساق مع المشروع.
تحقق من الإجماليات والصيغ بحثاً عن تناقضات، وقارن كل نفقة قد تكون غير مؤهلة بقواعد المموّل، وتحقق من أن كل تقدير غير مدعوم أو مبلغ ميزانية مبالغ فيه له أساس حساب يمكن الدفاع عنه.
أكد أن كل تكلفة مشروع ضرورية ممثلة، وأن المساهمة النقدية لم تُخلط مع الدعم العيني، وأن أي حساب مطابقة يتبع قواعد المساهمة المسموح بها من البرنامج.
ينبغي أن يكون للتكاليف الكبيرة أو غير المعتادة غرض وأساس يمكن تحديدهما، بينما ينبغي أن يظل كل بند في الميزانية متسقاً مع نشاط المشروع وتوقيته المرتبط به.
| الخطأ | النتيجة | إشارة الكشف | اتجاه التصحيح |
|---|---|---|---|
| خطأ حسابي | يخلق مجموعاً فرعياً أو إجمالياً أو رصيد تمويل غير صحيح. | بنود لا تساوي الإجمالي المذكور أو إجماليات النفقات والتمويل تتعارض مع هيكل الميزانية المقصود. | أعد حساب كل بند ومجموع فرعي وإجمالي من الأرقام الأساسية. |
| نفقة غير مؤهلة | قد تجعل جزءاً من الطلب غير ممتثل لقواعد المموّل. | بند ميزانية يقع خارج شروط التكاليف المؤهلة المذكورة في المنحة. | احذف التكلفة أو أعد تصنيفها أو مولها من مصدر آخر وفقاً للقواعد المطبقة. |
| تقدير غير مدعوم أو مبلغ ميزانية مبالغ فيه | يُبهم كيفية اشتقاق المبلغ وقد يقلل المصداقية. | مبلغ كبير أو مقرب ليس له عرض سعر أو فحص سوق أو سعر أو كمية أو أي أساس حساب آخر. | استبدل التقدير غير المدعوم بحساب موثق أو افتراض مذكور بوضوح. |
| تكلفة محذوفة | تترك نشاط مشروع موعوداً دون المورد أو العمل اللازم لتنفيذه. | وصف المشروع يتضمن نشاطاً لكن لا يظهر بند ميزانية ضروري مقابل له. | أضف التكلفة الضرورية عندما تكون مؤهلة أو اشرح كيف سيتم توفير الموارد لذلك النشاط بطريقة أخرى. |
| سوء تصنيف المساهمة النقدية والدعم العيني | يُخطئ في بيان شكل تمويل المشروع ويمكن أن يؤثر على الإبلاغ عن المساهمات. | يتم تسجيل سلعة أو خدمة غير نقدية كنقود، أو يتم تسجيل مساهمة نقدية كدعم عيني. | صنف كل مساهمة حسب شكلها الفعلي وطبق قواعد التقييم والتوثيق الخاصة بالمموّل. |
| حساب مطابقة غير صحيح | قد يترك الميزانية دون المساهمة المطلوبة أو يحتسب دعماً لا يسمح به البرنامج. | المطابقة المطلوبة لا تتوافق مع المساهمة المذكورة، أو تم تضمين مساهمة غير مؤهلة في حساب المطابقة. | أعد حساب المطابقة باستخدام النسبة المئوية المذكورة من البرنامج وأساس الحساب وأنواع المساهمات المسموح بها. |
| بند غير مفسر | يقلل الوضوح حول ما تغطيه تكلفة كبيرة ولماذا هي مطلوبة. | بند ميزانية كبير أو غير معتاد ليس له غرض مشروع أو أساس حساب يمكن تحديده. | أضف تبريراً موجزاً يربط البند بغرضه ومبلغه وتقديره الداعم. |
| عدم تطابق مع المشروع | يخلق تناقضاً بين الخطة المالية والأنشطة أو التوقيت المقترح. | كمية تتعارض مع المدة المذكورة، أو تكلفة ليس لها نشاط مشروع مقابل، أو بند يقع خارج فترة المشروع المطبقة. | صحح بند الميزانية أو الكمية أو التوقيت أو وثائق المشروع لتكون السجلات متسقة. |
قبل التقديم، تحقق من الحسابات، وأكد أن كل نفقة ومساهمة تتبع قواعد المموّل المطبقة، وتحقق من أن كل افتراض له أساس يمكن تتبعه.
ثم قارن الميزانية بوصف المشروع وجدوله الزمني لتصحيح التكاليف غير المفسرة والتكاليف المحذوفة وعدم تطابق التوقيت.
استخدم مراجعة الطلب النهائية لمراجعة الميزانية قبل التقديم بعد الانتهاء من فحوصات الميزانية الخاصة بها.